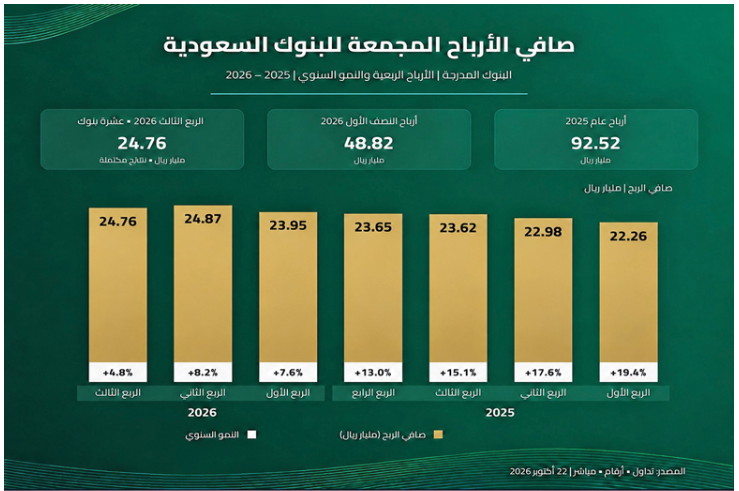
حققت البنوك السعودية العشرة المدرجة صافي أرباح مجمعة بلغ نحو 24.75 مليار ريال خلال الربع الثالث من عام 2026، بزيادة تقارب 4.8% عن الربع المماثل. ورغم أن الرقم يؤكد استمرار قوة القطاع، فإن تفاصيل النتائج تكشف تفاوتًا واضحًا بين البنوك، وتباطؤًا في قدرة بعضها على تحويل نمو التمويل والإيرادات إلى زيادة مماثلة في الأرباح.
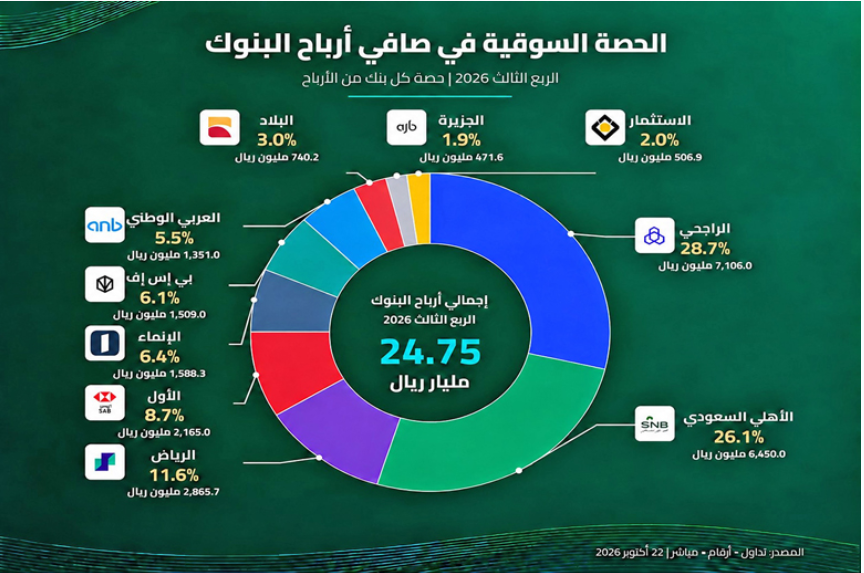
تصدّر مصرف الراجحي القطاع من حيث قيمة الأرباح، بينما حقق بنك الجزيرة أعلى نمو سنوي. واستحوذ الراجحي والأهلي معًا على نحو 54.8% من إجمالي الأرباح، وهو تركّز يجعل أداء البنكين مؤثرًا في الصورة العامة. وفي المقابل، سجلت ستة بنوك نموًا سنويًا، وتراجعت أرباح أربعة بنوك، وإن كان التراجع محدودًا لدى بعضها.
وتراجعت الأرباح المجمعة قليلًا عن مستوى الربع الثاني البالغ نحو 24.87 مليار ريال. وهذه المقارنة تضيف زاوية مهمة؛ فالقطاع ما زال ينمو سنويًا، لكنه لم يواصل رفع أرباحه فصلًا بعد آخر. لذلك تصبح قراءة مصادر الربح أهم من الاكتفاء بوصف النتائج بأنها مرتفعة أو قريبة من مستوياتها القياسية.
المخصصات، وتكلفة الودائع، والمصاريف التشغيلية، وتذبذب دخل الاستثمارات، كلها عوامل حضرت بدرجات مختلفة. كما أسهم انخفاض العبء الضريبي في دعم بعض النتائج. ومن هنا، فإن التحدي المقبل يتمثل في حماية جودة الأرباح، بحيث يستند نموها إلى نشاط مصرفي متكرر، مع قدرة كافية على استيعاب المخاطر وتكاليف التوسع.
كيف تؤثر أسعار الفائدة في المرحلة المقبلة؟
لا تستفيد البنوك من ارتفاع الفائدة بالدرجة نفسها، ولا تتضرر جميعها عند انخفاضها. العامل الأهم هو الفارق بين العائد الذي تحصل عليه من التمويل والاستثمار، والتكلفة التي تدفعها على الودائع ومصادر التمويل الأخرى، إضافة إلى سرعة تغير كل جانب. وقد تنخفض عوائد القروض قبل أن تتراجع تكلفة الودائع، فيتعرض هامش الربح لضغط مؤقت.
وفي الاتجاه المقابل، قد يسمح ارتفاع الفائدة بإعادة تسعير بعض التمويلات بعائد أعلى، لكن المنافسة على السيولة ترفع أيضًا تكلفة جذب الودائع. أما انخفاض الفائدة فقد يخفف أعباء العملاء ويدعم الطلب على التمويل، ويساعد بعض المقترضين على السداد، إلا أن أثره الإيجابي يحتاج إلى وقت، ولا يضمن ارتفاع الأرباح فورًا.
وتختلف النتائج كذلك بحسب نسبة التمويل ذي العائد الثابت إلى المتغير، وتركيبة الودائع، وآجال الاستثمارات، واستخدام أدوات التحوط. لذلك لا يكفي القول إن الفائدة انخفضت أو ارتفعت لتفسير أداء بنك بعينه. المطلوب متابعة هامش العائد، وتكلفة الأموال، ونمو الأرصدة، كلٌّ على حدة، ثم قراءة أثرها المشترك.
وتبرز هنا أهمية التمييز بين انخفاض تكلفة الأموال وانخفاض متوسط العائد. فقد يتحسن الأول، بينما يتراجع الثاني بالسرعة نفسها، فلا يتغير هامش البنك كثيرًا. وقد يحتفظ بنك بعوائد تمويل ثابتة لفترة أطول، فتتحسن ربحيته عند تجدد ودائعه بتكلفة أقل. ولهذا تختلف استجابة البنوك حتى عندما تواجه قرار الفائدة نفسه وفي السوق.
كذلك لا تنتقل كل وفورات التمويل إلى المساهمين، فقد تستخدم البنوك جزءًا منها لتقديم أسعار أكثر تنافسية للعملاء، أو لزيادة حصتها السوقية. وهذه المنافسة قد تدعم نمو الاقتصاد والائتمان، لكنها تقلل الأثر المباشر لتحسن تكلفة الأموال على الربح. لذلك يجب قراءة نمو الحصة السوقية مع العائد المحقق منها، وليس باعتبار زيادة التمويل نجاحًا مكتملًا بذاتها.
وتشير نتائج هذا الربع إلى أن المنافسة المقبلة ستشتد على الودائع المستقرة والإيرادات غير التمويلية. فالبنك الذي يوسع محفظته الائتمانية بسرعة، دون بناء مصادر تمويل مناسبة وضبط تكلفة المخاطر، قد يسجل نموًا قويًا في الموجودات، بينما تتحرك أرباحه ببطء. وفيما يلي قراءة للبنوك مرتبة بحسب نمو صافي أرباح الربع سنويًا، باستخدام النسب التفصيلية قبل التقريب.
بنك الجزيرة: أسرع نمو.. ودخل التمويل والاستثمار يقود التحسن
تصدّر بنك الجزيرة نمو الأرباح بنسبة تقارب 17.9%، محققًا 471.6 مليون ريال، مقابل نحو 400.1 مليون ريال قبل عام. كما زادت أرباحه بنحو 6.5% عن الربع السابق. ورغم أن قيمته الربحية هي الأقل بين البنوك العشرة، فإنه سجل أفضل وتيرة نمو، ما يوضح ضرورة الفصل بين ترتيب الحجم وترتيب الأداء النسبي.
وارتفع صافي دخل التمويل والاستثمار بنحو 20.4% إلى 856.1 مليون ريال، بينما نما إجمالي دخل العمليات 10.4% إلى 1.21 مليار ريال. واستفاد البنك من نمو الدخل من محافظه، إلى جانب مساهمة توزيعات الأرباح والعملات والعمليات الأخرى. كما ساعد انخفاض المخصص المحمل للزكاة في دعم صافي النتيجة.
لكن التحسن لم يكن شاملًا لكل مصادر الدخل؛ فقد تراجعت بعض إيرادات الخدمات ومكاسب الأدوات المالية، وارتفعت المخصصات الائتمانية سنويًا. ولذلك لا تعني صدارة النمو اختفاء الضغوط. الأهم أن يحافظ البنك على زخم دخله الأساسي، وأن يترجم توسع التمويل والودائع إلى أرباح متكررة، دون اعتماد متزايد على بنود متقلبة أو انخفاض العبء الزكوي.
مصرف الراجحي: الأكبر ربحًا.. وكفاءة التشغيل تمتص جانبًا من ضغط المخصصات
حقق مصرف الراجحي صافي ربح بلغ 7.106 مليار ريال، بنمو سنوي 11.7%، ليحتل المرتبة الثانية في النمو والأولى في القيمة. وأضاف نحو 746 مليون ريال إلى أرباحه مقارنة بالربع المماثل، بما يعادل قرابة ثلثي الزيادة الصافية في أرباح القطاع، بعد احتساب تراجع بعض البنوك الأخرى.
قوة النتيجة تظهر في نمو صافي دخل التمويل والاستثمار 18.1% إلى 8.614 مليار ريال، وارتفاع الدخل التشغيلي 12.5% إلى 11.115 مليار ريال. وفي المقابل، ارتفعت المصاريف قبل المخصصات 6.4% فقط، ما يعكس تحسنًا في الكفاءة، إذ نما الدخل بوتيرة أسرع من التكلفة التشغيلية الأساسية.
غير أن المخصصات ارتفعت 49.5% إلى 852 مليون ريال، وحدّت من انتقال التحسن التشغيلي كاملًا إلى الأرباح. وربط المصرف ذلك بزيادة الإضافات وانخفاض بعض الاستردادات. القراءة هنا إيجابية من ناحية القدرة على توليد الدخل، لكنها تستدعي متابعة تكلفة المخاطر. واستمرار التفوق يحتاج إلى حماية مصادر التمويل وإدارة نمو المحفظة، خصوصًا مع تغير الفائدة والمنافسة على ودائع العملاء.
بي إس إف: نمو متوازن.. والإيرادات المتنوعة تدعم الأرباح
بلغ صافي ربح البنك السعودي الفرنسي، بي إس إف، نحو 1.509 مليار ريال، مقابل 1.353 مليار ريال، بنمو فعلي يقارب 11.5%. وهذه النسبة تضعه بعد الراجحي مباشرة، رغم تقريبها إلى 12% في البيان الصحفي. كما ارتفع الربح بنحو 1.5% عن الربع السابق، لتظهر النتيجة تحسنًا سنويًا وفصليًا. ارتفع دخل العمليات 10.1% إلى 2.862 مليار ريال، بينما زاد صافي دخل العمولات 6.5% إلى 2.303 مليار ريال. وتكشف هذه الفجوة مساهمة مصادر أخرى في نمو الإيرادات، بما يخفف الاعتماد على نشاط التمويل وحده. ومع ذلك، ارتفعت المخصصات إلى 271 مليون ريال، مقابل 237 مليونًا قبل عام.
وعلى مستوى التسعة أشهر، أعلن البنك نمو متوسط الموجودات المدرة للعائد، مع انخفاض محدود في هامش صافي الفائدة. وهذا يعني أن توسع حجم النشاط ساعد على تعويض ضغط العائد. التحدي المقبل هو استمرار هذا التوازن؛ إذ يحتاج البنك إلى نمو مدروس للمحفظة، وتنمية إيرادات الخدمات، والحفاظ على جودة الأصول، حتى لا يصبح التوسع في الميزانية شرطًا دائمًا لحماية الربحية.
بنك الرياض: تحسن تشغيلي واضح.. والمخصصات تحدّ من المكاسب
حقق بنك الرياض 2.866 مليار ريال، بنمو سنوي 6.6%، وزيادة فصلية 8.2%. وجاء رابعًا في ترتيب النمو وثالثًا في قيمة الأرباح. وتعكس المقارنة الفصلية تحسنًا ملحوظًا، خصوصًا أن البنك رفع أرباحه رغم استمرار ارتفاع المخصصات، مستفيدًا من تنوع مصادر الدخل وضبط نسبي للمصاريف الأساسية.
نما الدخل التشغيلي 7.6% إلى 5.051 مليار ريال، وصافي دخل العمولات 9.4% إلى 3.483 مليار ريال. وساندت المتاجرة والعملات وتوزيعات الأرباح النتيجة، بينما انخفضت بعض إيرادات الأتعاب ومكاسب بيع الاستثمارات. أما المصاريف قبل المخصصات فارتفعت بنحو 2.1%، وهي وتيرة أقل بوضوح من نمو الدخل.
في المقابل، ارتفعت المخصصات 25% إلى نحو 420 مليون ريال، وشملت ضغوطًا مرتبطة بالاستثمارات والائتمان. لذلك تبدو جودة التحسن التشغيلي أفضل مما يوحي به نمو صافي الربح وحده. وستتحدد استدامة الأداء بقدرة البنك على المحافظة على هذه الفجوة الإيجابية بين نمو الدخل والمصاريف، مع الحد من تقلبات الاستثمار وتكلفة المخاطر، دون إبطاء فرص التمويل المجدية.
"العربي الوطني": الدخل يتحسن.. وقاعدة المقارنة تكبح نمو الأرباح
سجل البنك العربي الوطني صافي ربح بلغ 1.351 مليار ريال، بنمو يقارب 1.6%، لكنه انخفض نحو 5.1% عن الربع السابق. وبهذا جاء خامسًا في النمو السنوي. والقراءة المباشرة قد توحي بضعف النشاط، إلا أن تفاصيل الدخل تظهر تحسنًا أكبر مما انعكس في صافي الأرباح.
فقد ارتفع صافي دخل العمولات 12.6% إلى 2.241 مليار ريال، ونما دخل العمليات 7.4% إلى 2.554 مليار ريال. لكن المقارنة تأثرت بعدم تكرار عكس مخصص انخفاض قيمة عقارات سُجل في الفترة السابقة، إلى جانب ارتفاع مصاريف ومخصصات أخرى، وانخفاض بعض الإيرادات غير التمويلية. لذلك ينبغي فصل أثر قاعدة المقارنة عن اتجاه النشاط الأساسي.
وتقدم الميزانية تحديًا إضافيًا؛ إذ نمت القروض 9.3%، مقابل نمو الودائع 3.2%. وهذا الاختلاف لا يثبت وجود مشكلة سيولة، لكنه يرفع أهمية تنويع مصادر التمويل وإدارة تكلفتها. وقدرة البنك على تحقيق نمو أقوى ستعتمد على استقرار دخل الخدمات والاستثمارات، وتخفيف الضغوط التشغيلية، وتحويل تحسن صافي العمولات إلى زيادة أوضح في أرباح المساهمين.
البنك الأول: نمو محدود.. والأثر الضريبي يحافظ على الاتجاه الموجب
حقق البنك السعودي الأول 2.165 مليار ريال، بارتفاع سنوي يقارب 1%، مقابل انخفاض 7.1% عن الربع السابق. وارتفع دخل العمليات 5.3% إلى 3.841 مليار ريال، بينما زادت المصاريف قبل المخصصات 0.8% فقط. وهذا يعني أن النشاط التشغيلي تحسن، وأن ضبط التكلفة كان عامل دعم واضحًا خلال الربع.
لكن المخصصات ارتفعت من 82 مليون ريال إلى 362 مليونًا، فاستوعبت جانبًا كبيرًا من هذا التحسن. وربط البنك الزيادة بعوامل محددة وتحديث نماذج التوقعات المستقبلية، مع تأكيد متانة جودة الأصول. ومن ثم لا تكفي القفزة وحدها للجزم بتفاقم التعثر، لكنها تستوجب متابعة أسبابها واستمرارها خلال الفترات المقبلة.
وتراجعت الأرباح قبل الزكاة والضريبة 4.1%، بينما نما الصافي، ما يبرز دور انخفاض العبء الضريبي في دعم النتيجة. كذلك نمت القروض أسرع من الودائع. والتحدي أمام الأول هو تحقيق نمو أقوى قبل الأثر الضريبي، مع استقرار المخصصات وتكلفة الأموال. فنجاح البنك في ذلك سيجعل تحسن الأرباح أكثر اعتمادًا على التشغيل وأقل حساسية للبنود المساندة.
مصرف الإنماء: نمو التمويل مستمر.. والربحية تتوقف أمام المخصصات
بلغ صافي ربح مصرف الإنماء 1.588 مليار ريال، بانخفاض سنوي طفيف يقارب 0.2%، ليأتي سابعًا في الترتيب. ورغم محدودية التراجع، فإنه يحمل دلالة مهمة؛ إذ حدث مع استمرار توسع النشاط وارتفاع دخل التمويل والاستثمار، ما يوضح أن نمو المحفظة لا يضمن وحده نمو أرباح المساهمين.
ارتفع صافي دخل التمويل والاستثمار 9.2% إلى 2.582 مليار ريال، والدخل التشغيلي 5.3% إلى 3.122 مليار ريال. لكن المخصصات ارتفعت إلى 400 مليون ريال، مقابل 256.3 مليونًا، بزيادة 56.1%. كما ضغط انخفاض رسوم الخدمات ودخل تقييم الاستثمارات وبعض الإيرادات الأخرى على النتيجة، وفق تفسير المصرف لأدائه.
وخلال التسعة أشهر نمت محفظة التمويل بنحو 12%، مقابل نمو الودائع 7.4%. وهذه الفجوة تجعل تكلفة تمويل التوسع عنصرًا يستحق المتابعة، إلى جانب جودة الأصول الجديدة. ويمتلك الإنماء نموًا في النشاط الأساسي، لكنه يحتاج إلى تنويع أقوى للإيرادات وضبط تكلفة المخاطر. والتحسن المقبل سيظهر عندما يتحول نمو دخل التمويل إلى زيادة في الأرباح، دون أن تستهلكه المخصصات.
الأهلي السعودي: أرباح ضخمة.. والمصاريف تبطئ النمو
حقق البنك الأهلي السعودي صافي ربح بلغ 6.45 مليار ريال، بانخفاض سنوي محدود بنحو 0.3%، وتراجع فصلي يقارب 2.4%. ورغم ذلك، ظل ثاني أكبر البنوك ربحًا، مستحوذًا على نحو 26.1% من إجمالي أرباح القطاع. لذلك فإن استقرار أرباحه عند هذه المستويات يختلف في دلالته عن تراجع حاد في النشاط.
نما صافي دخل العمولات 10.2% إلى 8.048 مليار ريال، لكن دخل العمليات ارتفع 2.2% فقط إلى 10.366 مليار ريال. وتزامن ذلك مع نمو المصاريف قبل خسائر الائتمان بنحو 9%، وارتفاع المخصصات إلى 323 مليون ريال. كما تأثرت المقارنة الفصلية بانخفاض دخل الاستثمارات والعملات، إلى جانب زيادة المخصصات.
وتكشف هذه النتائج أن التحدي لا يقتصر على توليد دخل تمويلي أكبر، بل يشمل حماية الإيرادات الأخرى والسيطرة على التكلفة. ويحتاج الأهلي إلى تحويل حجمه الكبير إلى كفاءة أوضح، مع تقييم العائد من المصروفات التقنية والتشغيلية. فإذا تباطأت زيادة التكاليف واستقرت مصادر الدخل المتقلبة، تصبح فرص استعادة النمو أقوى، دون افتراض أن الحجم وحده يضمن التفوق الربحي.
بنك الاستثمار: انخفاض المخصصات لا يعوض ضعف نمو الإيرادات
سجل البنك السعودي للاستثمار ربحًا بلغ 506.9 مليون ريال، بانخفاض سنوي 2.2% وفصلي 4.6%. وارتفع دخل العمليات 0.3% فقط إلى 1.049 مليار ريال، بينما زادت المصاريف قبل المخصصات 4.1%. وهكذا جاءت الضغوط من محدودية نمو الإيرادات أمام المصروفات، رغم وجود عوامل أخرى خففت أثرها على الأرباح.
تحسن مجموع صافي دخل العمولات 5.1% إلى 901.4 مليون ريال. إلا أن مكوناته أظهرت تراجع صافي دخل التمويل وارتفاع صافي دخل الاستثمارات، مع ضرورة مراعاة إعادة تصنيف بعض أرقام المقارنة قبل تفسير التحول بالكامل. كما انخفضت المخصصات 10.9% إلى 53.9 مليون ريال، وربط البنك ذلك بتحسن الجودة الائتمانية.
وفي الميزانية، نمت الودائع 14.8%، متجاوزة نمو القروض البالغ 7.6%. وهذا يدعم تغطية التمويل بالودائع، لكنه يطرح سؤالًا عن كفاءة توظيف الموارد وتكلفتها. الأولوية أمام البنك هي استعادة نمو أوضح في الدخل التشغيلي، وتحسين إنتاجية المصاريف، والاستفادة من قاعدة الودائع المتنامية، بحيث تتحول وفرة الموارد إلى ربحية أقوى، مع استمرار الانضباط الائتماني.
بنك البلاد: المصاريف والمخصصات تتجاوز نمو الدخل
جاء بنك البلاد أخيرًا في ترتيب النمو، بعدما تراجعت أرباحه نحو 3.4% إلى 740.2 مليون ريال، وانخفضت 6.5% عن الربع السابق. وهذه قراءة للربع الثالث تحديدًا، بينما كانت نتائج النصف الأول التي أعلنها سابقًا تُظهر نموًا في الأرباح. ويؤكد الفرق أهمية عدم الخلط بين الفترات عند تقييم اتجاه الأداء.
نما الدخل التشغيلي 5.3% إلى 1.616 مليار ريال، وارتفع صافي دخل التمويل والاستثمار 6.5% إلى 1.272 مليار ريال. لكن إجمالي مصاريف العمليات، شاملًا المخصصات، ارتفع بنحو 16%. وقفزت المخصصات إلى 82.4 مليون ريال مقابل نحو 33 مليونًا، بزيادة تقارب 150%، وكانت عامل ضغط رئيسيًا على النتيجة.
كما ظل صافي دخل التمويل والاستثمار شبه مستقر مقارنة بالربع السابق، بينما ارتفعت المخصصات فصليًا. وهذا يوضح أن التوسع السنوي لم يكن كافيًا لحماية الأرباح في هذا الربع. والتحدي أمام البلاد هو ضبط نمو المصروفات، وتحسين العائد من التمويل والودائع، وتنمية الإيرادات المساندة، حتى يستعيد التوازن بين سرعة نمو أعماله وقدرتها على توليد أرباح إضافية.
كيف نقرأ ارتفاع المخصصات؟
المخصصات مصروف محاسبي يعكس تقدير الخسائر المتوقعة، وليست بالضرورة خسائر تحققت خلال الربع. ويمكن أن ترتفع مع نمو المحفظة، أو تغير توقعات الاقتصاد، أو زيادة التحفظ، أو تراجع الاستردادات، كما قد ترتفع بسبب حالات محددة. لذلك فإن مقارنة قيمتها بالأرباح مهمة، لكنها لا تكفي وحدها للحكم على سلامة الائتمان.
والقراءة الأدق تجمع بين نسبة التعثر، وتغطية القروض المتعثرة، وحركة التمويلات بين مراحل المخاطر، وحجم الاستردادات، ونوعية الضمانات. فارتفاع المخصصات مع توسع مدروس وتغطية قوية يختلف عن ارتفاعها المصحوب بتدهور مستمر في السداد. كما أن انخفاضها قد يعكس تحسن الجودة، أو استردادات غير متكررة، ولذلك يحتاج بدوره إلى تفسير. ومن التحديات تراجع الرسوم في بعض الأنشطة، وارتفاع الإنفاق التقني والتشغيلي، وتغير تقييم محافظ الاستثمار. هذه البنود قد لا تظهر في العنوان الرئيسي للنتائج، لكنها تؤثر في استقرار الربح وقدرته على التكرار. وسيكون تنويع الإيرادات مفيدًا عندما يبني مصادر مستمرة مرتبطة بخدمة العملاء، مع إدارة التكاليف المصاحبة لها بعناية، بدل زيادة الاعتماد على مكاسب الأسواق وحدها، خصوصًا عندما تتغير ظروف السيولة أو تتراجع وتيرة التداول والنشاط الاستثماري في السوق المحلية مستقبلًا.
الاختبار المقبل: جودة الأرباح قبل حجمها
توضح النتائج أن القطاع لا يتحرك بوتيرة واحدة. بعض البنوك استفاد من نمو الدخل وتحسن الكفاءة، وبعضها واجه ارتفاع المخصصات، بينما تأثر آخرون بالمصاريف أو ضعف الإيرادات غير التمويلية. ولذلك لا يصح تحويل ترتيب النمو الربعي إلى حكم نهائي على قوة البنك أو جودة استراتيجيته، دون متابعة عدة فترات ومؤشرات.
وسيتحدد الأداء المقبل بقدرة البنوك على الموازنة بين نمو التمويل، واستقرار الودائع، وكلفة المخاطر، وتنويع الإيرادات. أما أسعار الفائدة فستبقى مؤثرة، لكن طريقة إدارة أثرها هي التي تصنع الفارق. والبنك الأكثر قدرة على حماية هامشه، وضبط مصاريفه، والحفاظ على جودة أصوله، سيكون أقدر على تحويل التوسع الاقتصادي إلى أرباح مستدامة لمساهميه.
نقلا عن الرياض