مكسب الشراء قابله نحو 121 مليون ريال من مصروفات الإطفاء والاستهلاك الإضافية خلال 2025.. والتدفقات التشغيلية للمجموعة تتضاعف تقريبًا في النصف الأول 2026.
سلط استحواذ شركة بوان على حصة 80% من شركة بتروناش القابضة المحدودة الضوء على أحد الجوانب المهمة في تقييم صفقات الاستحواذ، والمتمثل في الفارق بين المكاسب المحاسبية الناتجة عن تقييم الأصول المستحوذ عليها، والعوائد التشغيلية والنقدية التي تحققها الصفقة فعليًا.
ففي الوقت الذي سجلت فيه بوان مكسبًا محاسبيًا غير متكرر بقيمة 126.45 مليون ريال نتيجة الاستحواذ خلال عام 2025، أظهرت قوائمها المالية مصروفات إطفاء واستهلاك إضافية مرتبطة بتخصيص سعر الشراء بلغت نحو 121.37 مليون ريال خلال العام ذاته، ما يعكس أثرًا محاسبيًا متعاكسًا: مكسب في قائمة الربح يقابله مصروف إطفاء إضافي.
وتثير هذه الأرقام تساؤلًا جوهريًا: إلى أي مدى تعكس الأرباح المعلنة القيمة الاقتصادية المضافة من الصفقة، وما حجم العائد الذي تحقق فعليًا من النشاط المستحوذ عليه؟
أولًا: تفاصيل الصفقة.. صافي أصول بقيمة عادلة أعلى من تكلفة الاستحواذ
استحوذت بوان خلال فبراير 2025 على حصة 80% من شركة بتروناش القابضة المحدودة، في صفقة بلغ إجمالي عوض الاستحواذ المحاسبي فيها نحو 509.59 مليون ريال، بما يشمل العوض المستحق والعوض المحتمل. وبعد الانتهاء من عملية تخصيص سعر الشراء، بلغت حصة بوان في صافي الأصول القابلة للتحديد بالقيمة العادلة نحو 636.04 مليون ريال، متجاوزة إجمالي عوض الاستحواذ بنحو 126.45 مليون ريال.
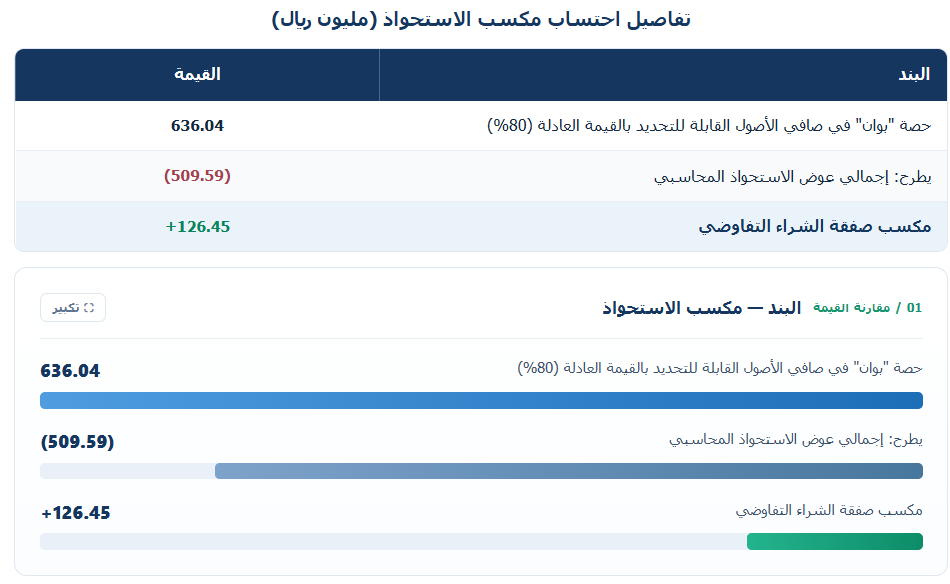 وبموجب المعالجة المحاسبية لعمليات تجميع الأعمال وفق المعيار الدولي للتقرير المالي IFRS 3، اعترفت بوان بالفارق ضمن قائمة الربح أو الخسارة، باعتباره مكسبًا من صفقة شراء. ورغم مساهمة هذا المكسب في الأرباح المعلنة، فإنه لا يمثل تدفقًا نقديًا حصلت عليه الشركة، وإنما ناتج عن الفرق بين القيمة العادلة لحصتها في صافي الأصول المستحوذ عليها والعوض المقدم مقابل الاستحواذ.
ثانيًا: 96% من مكسب الاستحواذ قابلته مصروفات محاسبية إضافية
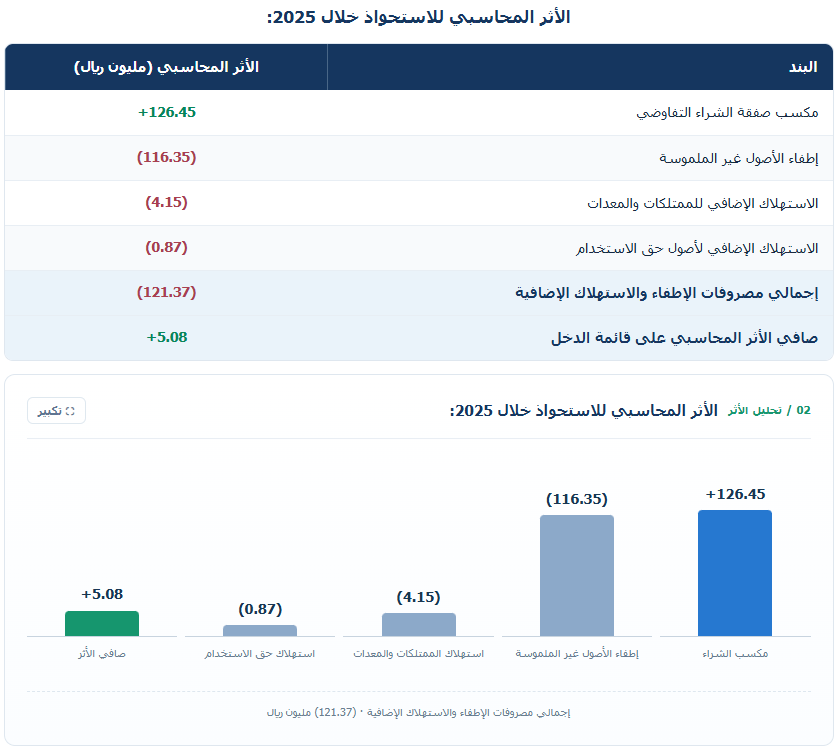
لم يقتصر الأثر المحاسبي للاستحواذ على تسجيل مكسب الشراء، إذ ترتب على إعادة تقييم الأصول المستحوذ عليها إثبات مصروفات إضافية مرتبطة بإطفاء الأصول غير الملموسة واستهلاك الأصول المعاد تقييمها. وبحسب القوائم المالية السنوية لعام 2025، بلغت هذه المصروفات نحو 121.37 مليون ريال، مقابل مكسب شراء قدره 126.45 مليون ريال، أي ما يعادل نحو 96% منه خلال العام نفسه، ليتبقى أثر محاسبي موجب محدود يبلغ نحو 5.08 مليون ريال.
*المصدر: القوائم المالية السنوية لشركة بوان 2025 - بنود غير نقدية ناتجة عن عملية تخصيص سعر الشراء (PPA).
وتعني هذه الأرقام أن مصروفات الإطفاء والاستهلاك الإضافية ما يعادل نحو 96% من قيمة مكسب الشراء الأولي خلال العام نفسه، ليتبقى أثر محاسبي موجب محدود يبلغ نحو 5.08 مليون ريال من هذه البنود مجتمعة.
ولا يعكس ذلك خسارة اقتصادية مماثلة؛ إذ إن الإطفاء والاستهلاك يمثلان مصروفات غير نقدية، كما أن هذه المقارنة لا تتضمن الأرباح التشغيلية أو التدفقات النقدية التي ولدتها بتروناش بعد الاستحواذ.
لكنها توضح أهمية الفصل بين المكاسب الاستثنائية الناتجة عن عملية الاستحواذ والأداء التشغيلي المتكرر عند تقييم جودة الأرباح.
ثالثًا: أرباح بوان تتضاعف في 2025.. لكن المكسب الاستثنائي يغير قراءة النمو
حققت بوان صافي ربح عائدًا لمساهمي الشركة قدره نحو 218.30 مليون ريال خلال عام 2025، مقارنة بنحو 106.03 مليون ريال في عام 2024، بنمو يقارب 106%.
غير أن استبعاد مكسب الشراء غير المتكرر البالغ 126.45 مليون ريال من الأرباح المعلنة لعام 2025 يخفضها، في مقارنة حسابية أولية، إلى نحو 91.85 مليون ريال.
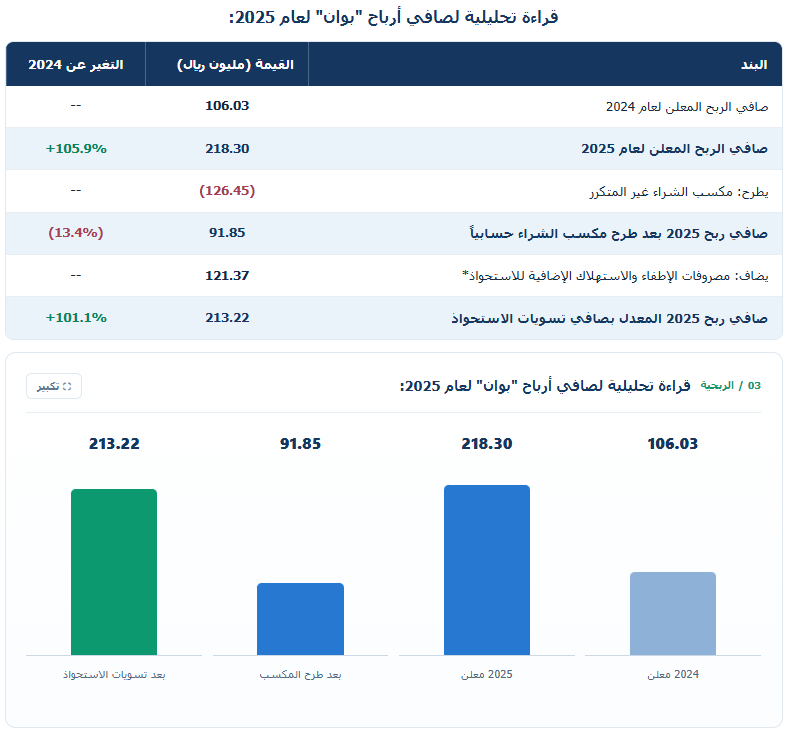
وتشير هذه المقارنة إلى أن المكسب غير المتكرر كان عاملًا مؤثرًا في نمو الأرباح المعلنة خلال عام 2025.
رابعًا: النصف الأول 2026.. الأرباح تتراجع والتدفقات النقدية ترتفع
أظهرت القوائم المالية لبوان خلال النصف الأول من عام 2026 تراجع الربح قبل الزكاة وضريبة الدخل إلى نحو 115.26 مليون ريال، مقارنة بنحو 202.40 مليون ريال خلال الفترة المماثلة من عام 2025، بانخفاض يقارب 43%.
ويعود ذلك إلى أن الفترة المقارنة تضمنت مكسب الشراء غير المتكرر المسجل في عام 2025.
ويعود ذلك إلى أن الفترة المقارنة تضمنت مكسب الشراء غير المتكرر. وباستبعاده حسابيًا، يبلغ الربح قبل الزكاة وضريبة الدخل للنصف الأول 2025 نحو 75.95 مليون ريال، ما يعني أن الربح قبل الزكاة وضريبة الدخل للنصف الأول 2026 أعلى بنحو 52% على أساس مقارن.
في المقابل، ارتفع صافي التدفقات النقدية الناتجة عن الأنشطة التشغيلية للمجموعة إلى نحو 229.12 مليون ريال، مقابل 116.22 مليون ريال خلال الفترة المماثلة من العام السابق، بنمو يقارب 97%.
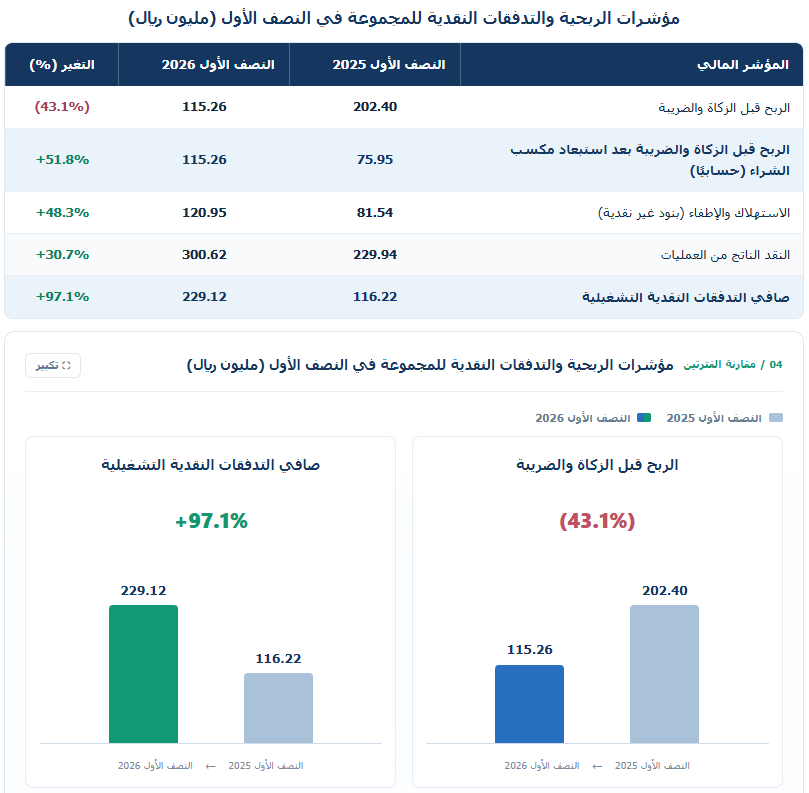
ويرتبط ارتفاع الاستهلاك والإطفاء بنحو 48% إلى 120.95 مليون ريال بشمول النصف الأول 2026 مصروفات استهلاك وإطفاء غير نقدية ناتجة عن تخصيص سعر الشراء بنحو 72 مليون ريال (حصة بوان منها نحو 58 مليون ريال)، أي ما يعادل نحو 60% من إجمالي الاستهلاك والإطفاء في الفترة. وعليه فإن الربح قبل الزكاة والضريبة البالغ 115.26 مليون ريال تحمّل هذه المصروفات كاملة.
وتكشف هذه النتائج عن تباين واضح بين اتجاه الربحية المحاسبية والتدفقات النقدية، إذ تراجعت الأرباح قبل الزكاة والضريبة، بينما سجلت التدفقات التشغيلية تحسنًا ملحوظًا.
ويعكس هذا التباين أهمية عدم الاعتماد على صافي الربح وحده لتقييم الأداء المالي، لا سيما في الفترات التي تتأثر بمكاسب استثنائية ومصروفات غير نقدية مرتبطة بالاستحواذ.
ومع ذلك، فإن التدفقات النقدية المذكورة تخص مجموعة بوان بكامل أنشطتها، ولا يمكن نسبتها بالكامل إلى بتروناش أو اعتبارها دليلًا منفردًا على العائد النقدي للصفقة.
خامسًا: هل أضاف الاستحواذ قيمة اقتصادية حقيقية؟
رغم أن مكسب الشراء البالغ 126.45 مليون ريال أسهم في تعزيز النتائج المحاسبية لبوان خلال عام 2025، فإن الحكم على نجاح الصفقة يتطلب النظر إلى عناصر تتجاوز الأرباح المعلنة.
وتتمثل أبرز هذه العناصر في قدرة بتروناش على توليد أرباح تشغيلية متكررة وتدفقات نقدية حرة، مقارنة بإجمالي رأس المال المستثمر وتكاليف تمويل الصفقة والالتزامات المرتبطة بها.
كما أن تسجيل أصول غير ملموسة نتيجة عملية تخصيص سعر الشراء، وما يتبعها من مصروفات إطفاء مستقبلية، يجعل من الضروري التمييز بين الربحية المحاسبية والتدفقات النقدية، دون إغفال تكلفة رأس المال والمخاطر التشغيلية.
وبالتالي، تسجيل مكسب شراء عند إتمام الاستحواذ لا يعني بالضرورة تحقيق عائد اقتصادي فوري، كما أن تراجع الأرباح نتيجة الإطفاء لا يعني بالضرورة تدهور الجدوى الاقتصادية للاستثمار.
الخلاصة.. المكسب المحاسبي لا يحسم نجاح الصفقة
تكشف تجربة "بوان" مع "بتروناش" عن أهمية التمييز بين المكاسب الناتجة عن المعالجة المحاسبية لعمليات الاستحواذ والقيمة الاقتصادية التي تحققها هذه العمليات على المدى الطويل.
فبينما أضاف الاستحواذ مكسباً غير متكرر بقيمة 126.45 مليون ريال إلى نتائج عام 2025، قابلته مصروفات إطفاء واستهلاك إضافية بنحو 121.37 مليون ريال، في حين أظهرت نتائج النصف الأول 2026 تحسناً ملحوظاً في التدفقات النقدية التشغيلية للمجموعة رغم تراجع الربح قبل الزكاة والضريبة.
وعليه، فإن السؤال ليس ما إذا كانت "بوان" قد حققت مكسباً محاسبياً من الصفقة — فهذا أمر تؤكده القوائم المالية — وإنما ما إذا كانت "بتروناش" ستولد على المدى الطويل تدفقات نقدية وعوائد على رأس المال المستثمر تتجاوز التكلفة الاقتصادية للاستحواذ؛ وهو الاختبار الحقيقي الذي سيحدد ما إذا كانت الصفقة قد أضافت قيمة مستدامة لمساهمي "بوان"، أم أن جزءاً من أثرها الإيجابي اقتصر على القوائم المالية عند إتمام الاستحواذ.
خاص_الفابيتا