جاءت الخطوة الأخيرة لهيئة السوق المالية بشأن مشروع تحسين ممارسات الطروحات الأولية لتضع يدها على واحدة من أهم القضايا التي تحتاجها السوق السعودية في مرحلتها المقبلة: جودة التسعير، لا مجرد كثرة الطروحات. أحكام تنظيمية جديدة تربط طلبات المؤسسات أثناء بناء سجل الأوامر بالسيولة والقدرة الفعلية على السداد، وتجعل الطلبات أكثر إلزامًا، وتعزز مسؤولية متعهد التغطية والمستشار المالي، وتلزم المصدر بالإفصاح عن مؤشرات وتوقعات مستقبلية للأداء المالي لمدة لا تقل عن سنة. والهدف المعلن هو رفع موثوقية سجل الأوامر وتحسين اكتشاف سعر الطرح ورفع كفاءة تخصيص رأس المال. أهمية المشروع لا تكمن في التفاصيل التنظيمية وحدها، بل في الرسالة التي يحملها: السوق السعودية دخلت مرحلة لم يعد التحدي فيها زيادة عدد الشركات المدرجة فقط، بل رفع جودة السوق نفسها. السوق أصبحت بالفعل كبيرة، والطروحات أصبحت كثيرة، ورؤوس الأموال الأجنبية تتوسع، وصناعة إدارة الأصول تنمو بقوة. لكن الطريق من المركز الثالث عشر عالميًا من حيث حجم سوق الأسهم إلى قائمة العشرة الكبار يحتاج إلى جيل جديد من الإصلاحات؛ إصلاحات تجعل السوق أكثر عمقًا وسيولة وشفافية، وأكثر قدرة على تسعير رأس المال بكفاءة. والأهم ألا يتحول «دخول العشرة الكبار» إلى هدف رقمي فقط. فالقيمة السوقية قد ترتفع بسبب صعود الأسعار أو إدراج شركة ضخمة، ثم تتراجع في دورة أخرى. أما السوق القوية فعلًا فهي التي تستطيع الاحتفاظ بموقعها لأنها تمتلك شركات كبيرة ومتنوعة، وسيولة عميقة، ومستثمرًا مؤسسيًا قويًا، وسوق دين متطورة، وصناعة أصول ضخمة، وأدوات تحوط، وحوكمة وإفصاحًا يرفعان الثقة.
السوق اقتربت.. لكن
المسافة الأخيرة هي الأصعب
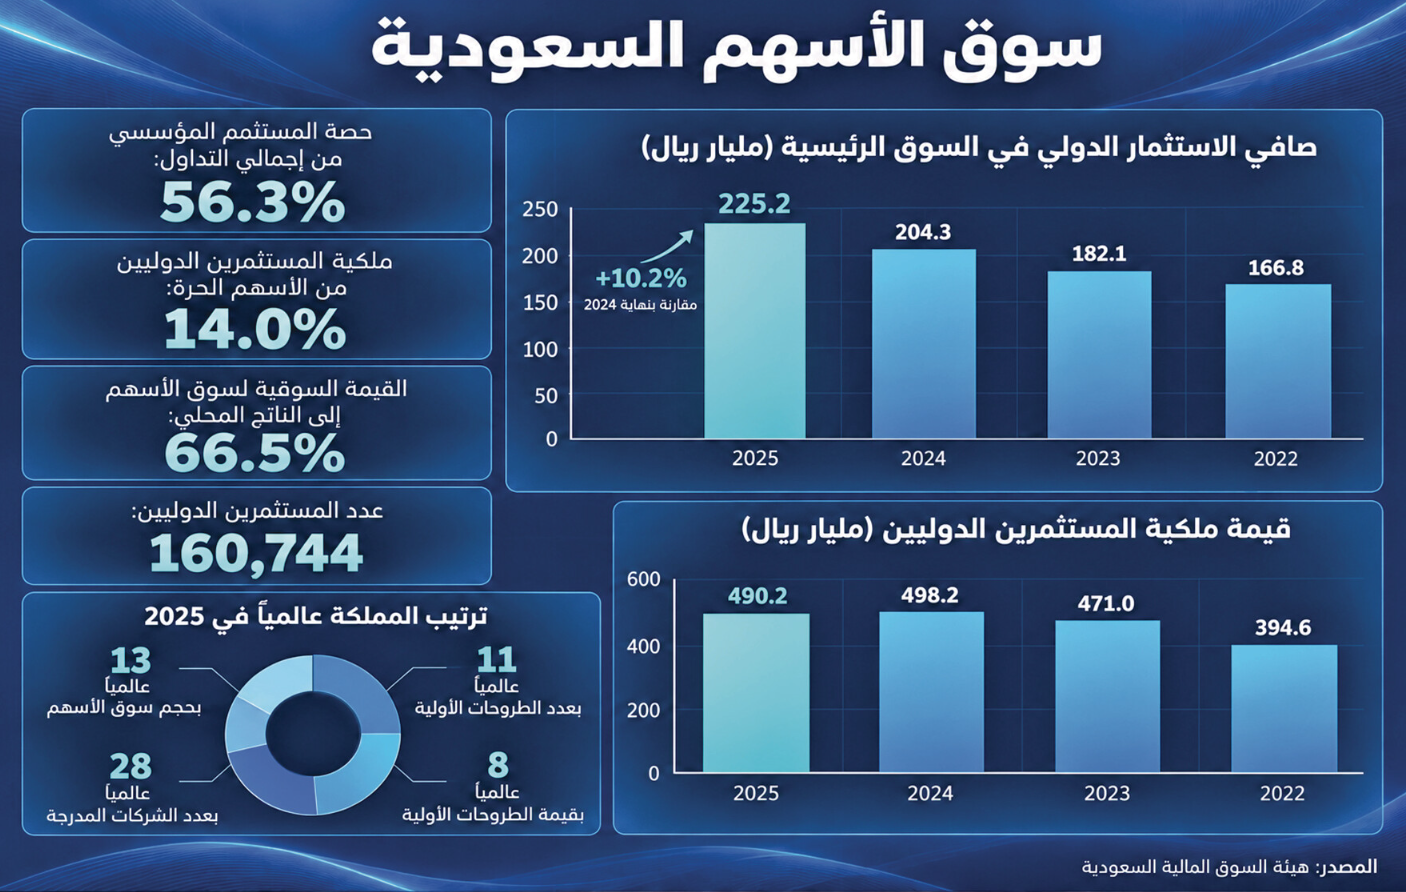
بحسب التقرير السنوي لهيئة السوق المالية لعام 2025، جاءت المملكة في المرتبة 13 عالميًا بحسب حجم سوق الأسهم، والثامنة من حيث قيمة الطروحات الأولية، والـ11 بعدد الطروحات الأولية، والـ28 بعدد الشركات المدرجة، التي تجاوز عددها 390 شركة. هذه الأرقام تقول الكثير. السوق السعودية ليست بعيدة عن العشرة الكبار من حيث الحجم، بل إن أداءها في سوق الطروحات أقوى من ترتيبها في القيمة السوقية. وهذه ميزة مهمة؛ لأن الأسواق التي ترغب في النمو تحتاج قبل كل شيء إلى قدرة مستمرة على جذب الشركات ورأس المال. في 2025 وحده بلغ عدد الطروحات العامة للأسهم في السوقين الرئيسية والموازية 39 طرحًا، بقيمة إجمالية بلغت نحو 18.65 مليار ريال، منها 15 شركة في السوق الرئيسية و24 شركة في السوق الموازية. لكن هنا يظهر السؤال الأصعب: هل يكفي أن نزيد عدد الطروحات؟ الإجابة الاقتصادية واضحة: لا. فقد تدخل عشرات الشركات إلى السوق من دون أن تضيف الكثير إلى السيولة أو الرسملة أو التنوع القطاعي. ولذلك فإن المرحلة المقبلة يجب أن تنتقل من قياس النجاح بعدد الإدراجات إلى قياسه بجودة الإدراجات وحجم الشركات وقدرتها على صناعة سيولة حقيقية بعد الطرح. السوق تحتاج إلى مزيد من شركات الاقتصاد الجديد؛ التقنية والذكاء الاصطناعي والتجارة الإلكترونية والخدمات الرقمية والسياحة والصناعات المتقدمة والخدمات اللوجستية والطاقة الجديدة، إلى جانب تشجيع الشركات العائلية الكبرى على التحول إلى شركات مساهمة مدرجة. زيادة الرسملة الحقيقية يجب أن تأتي من إضافة شركات وأصول اقتصادية جديدة، لا من ارتفاع أسعار الشركات الموجودة فقط.
إصلاح الطروحات.. بداية من المكان الصحيح
لهذا تحديدًا تأتي أهمية مشروع تحسين ممارسات الطروحات الأولية. بناء سجل الأوامر يفترض أن يساعد في اكتشاف السعر الحقيقي للسهم قبل طرحه. لكن جودة النتيجة تعتمد على جودة الطلبات نفسها. فإذا كانت الطلبات المقدمة لا تعكس سيولة فعلية أو قدرة حقيقية على السداد، تصبح كثافة الطلب أقل دلالة على السعر العادل. المشروع المقترح يعالج هذه النقطة مباشرة، إذ يشترط التحقق من أن الطلبات تعكس سيولة حقيقية، ويحصر التحقق من الملاءة في النقد أو شبه النقد، ويجعل الطلبات ملزمة بالسداد خلال المدة المحددة. كما يقوي مسؤولية متعهد التغطية منذ بدء بناء سجل الأوامر، ويطلب اتفاقية تغطية نافذة قبل هذه المرحلة. هذا التغيير، إذا اعتمد وطبق بكفاءة، يمكن أن يرفع جودة عملية التسعير؛ لأن سجل الأوامر سيصبح أقرب إلى قياس الطلب الاقتصادي الحقيقي بدل أن يكون مجرد تجميع لأرقام كبيرة. والأهم هو إلزام المصدر بالإفصاح عن توقعات مستقبلية ومؤشرات للأداء المالي لمدة لا تقل عن سنة، مع تحميل المستشار المالي مسؤولية بذل العناية المهنية تجاه تلك الإفادات.
نقطة جوهرية
المستثمر في الطرح لا يشتري الماضي، بل يشتري المستقبل. والقوائم التاريخية مهمة، لكنها لا تكفي وحدها لتحديد السعر العادل إذا لم يكن المستثمر قادرًا على تكوين صورة معقولة عن الإيرادات والربحية والتدفقات النقدية المتوقعة. كلما تحسنت المعلومات قبل الطرح، تقلصت فجوة المعلومات بين البائع والمشتري، وأصبحت عملية التسعير أكثر كفاءة. وهذا هو جوهر السوق المالية المتقدمة: ليس أن تطرح أكثر، بل أن تسعر أفضل.
السوق أصبحت أكثر مؤسسية
من أهم نقاط القوة التي حققتها السوق السعودية ارتفاع وزن المستثمر المؤسسي. ففي 2025 بلغت حصة تداول المستثمر المؤسسي 56.3% من إجمالي التداول، مقابل مستهدف 44%. وفي الوقت نفسه بلغت القيمة السوقية للأسهم كنسبة من الناتج المحلي 66.5%، وبلغ حجم سوق أدوات الدين 18.9% من الناتج، فيما وصلت الأصول المدارة إلى ما يعادل 26.8% من الناتج المحلي. ارتفاع التداول المؤسسي مهم جدًا؛ لأن الأسواق العالمية الكبرى لا تقوم على المضاربة الفردية وحدها. المؤسسات الاستثمارية وصناديق التقاعد وشركات التأمين ومديرو الأصول عادة أكثر قدرة على التحليل والتقييم والاستثمار طويل الأجل. وكلما ارتفعت حصتهم في السوق أصبحت عملية التسعير أكثر انضباطًا، وازدادت قدرة السوق على استيعاب الطروحات الكبيرة. لكن الخطوة التالية يجب ألا تقتصر على زيادة نسبة تداول المؤسسات، بل على زيادة حجم المؤسسات نفسها. وهنا تظهر أهمية صناعة إدارة الأصول.
صناعة إدارة الأصول أصبحت قوة حقيقية
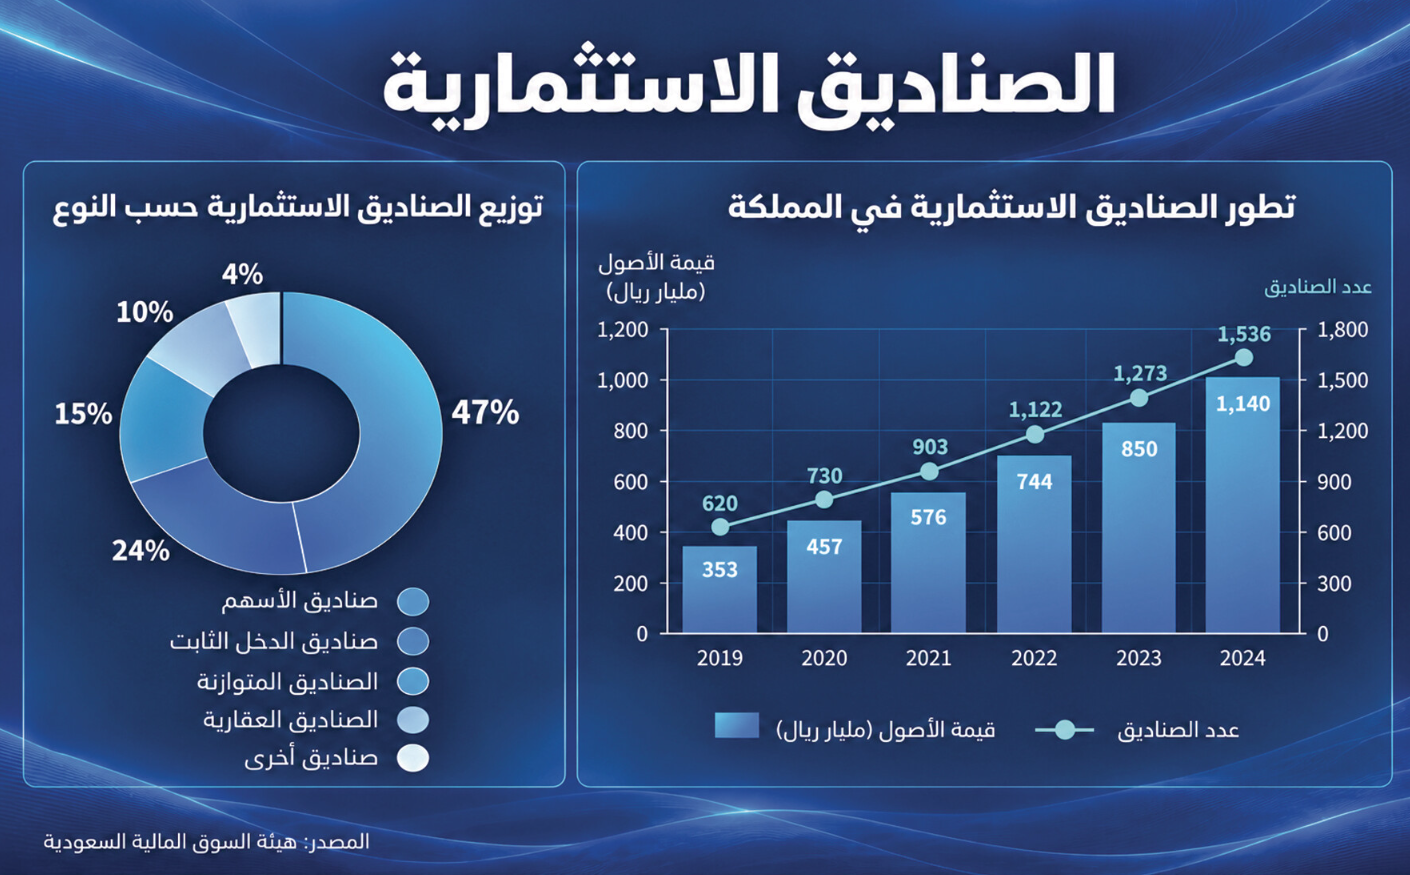
بلغ إجمالي الأصول المدارة في المملكة بنهاية 2025 نحو 1.244 تريليون ريال، مقابل 1.053 تريليون ريال في 2024، أي بنمو 18.1%. كما ارتفعت أصول صناديق الاستثمار وحدها من نحو 699 مليار ريال إلى 884.4 مليار ريال، بنمو 26.5%، وارتفع عدد الصناديق إلى 2,071 صندوقًا. هذه ليست أرقامًا جانبية؛ بل هي أحد أهم مؤشرات تحول السوق من منصة لتداول الأسهم إلى منظومة لإدارة رأس المال. الأسواق المالية الكبرى تمتلك صناعة ضخمة لإدارة الأصول، لأن الأموال المؤسسية هي التي تمنح السوق العمق والاستقرار والقدرة على تمويل الشركات والحكومات. لكن صناعة الصناديق السعودية تحتاج الآن إلى قفزة نوعية أخرى. المطلوب زيادة المنتجات المتخصصة في الأسهم، وأدوات الدين، والملكية الخاصة، ورأس المال الجريء، والبنية التحتية، والصناديق القطاعية، والصناديق المتداولة، والمنتجات المرتبطة بالمؤشرات. كلما ازدادت الخيارات المتاحة، استطاع المستثمر بناء محفظة أكثر تنوعًا داخل السوق نفسها، بدل نقل الأموال إلى أسواق خارجية بحثًا عن أدوات غير متاحة محليًا.
المستثمر الدولي..
الرقم ينمو لكن الفرصة أكبر
لا يمكن بناء سوق ضمن أكبر عشر أسواق في العالم برأس المال المحلي وحده. في 2025 بلغ صافي الاستثمارات الدولية في السوق الرئيسية 225.2 مليار ريال، بزيادة 10.2% عن نهاية 2024. كما ارتفعت ملكية المستثمرين الدوليين إلى 490.2 مليار ريال، وشكلت 14% من الأسهم الحرة مقابل 12.4% في العام السابق. كما ارتفع عدد المستثمرين الدوليين إلى 160,744 مستثمرًا بنهاية العام، مقابل 147,784 في 2024، بنمو 8.8%. الاتجاه واضح وإيجابي، لكن المجال لا يزال واسعًا. المستثمر العالمي الذي يدير عشرات المليارات لا يكفي أن يجد شركة جيدة؛ فهو يحتاج إلى سوق يستطيع الدخول إليها والخروج منها بكفاءة، ويحتاج إلى حجم كافٍ من الأسهم الحرة، وسيولة مرتفعة، وتسوية سهلة، وإقراض واقتراض للأوراق المالية، ومشتقات تسمح له بالتحوط. ولهذا فإن زيادة الاستثمار الأجنبي في المرحلة المقبلة لن تتحقق فقط عبر فتح السوق تنظيميًا، وإنما عبر جعلها أكثر قابلية للاستثمار مؤسسيًا.
رفع الأسهم الحرة قد يصنع فارقًا كبيرًا
قد تبلغ القيمة السوقية لشركة عشرات أو مئات المليارات، لكن إذا كانت غالبية أسهمها مملوكة لمساهمين استراتيجيين وغير متاحة للتداول، فإن أثرها الحقيقي في السيولة يكون أقل بكثير من حجمها النظري. لذلك فإن زيادة نسبة الأسهم الحرة في الشركات الكبرى واحدة من أكثر الأدوات قدرة على تعميق السوق. رفع نسبة الأسهم الحرة المتاحة للتداول، وسيولة أعلى، وقدرة أكبر للمؤسسات على بناء مراكز استثمارية، كما يمكن أن يعزز أوزان الشركات السعودية في المؤشرات العالمية. وهذا إصلاح يمكن أن يضيف سيولة كبيرة إلى السوق دون الحاجة حتى إلى إدراج شركة جديدة. القيمة السوقية مهمة، لكن ما يتحرك منها فعليًا داخل السوق هو الأهم.
سوق الدين.. لا سوق مالية كبرى من دونها
الحديث عن السوق المالية السعودية غالبًا ما يركز على الأسهم، بينما الوصول إلى مصاف الأسواق العالمية يتطلب سوق دين عميقة أيضًا. بنهاية 2025 بلغت قيمة الإصدارات الإجمالية القائمة في سوق الدين نحو 882.4 مليار ريال، بنمو 5.7% عن العام السابق، فيما ارتفعت القيمة المتداولة خلال العام إلى 48.4 مليار ريال. لكن حجم سوق أدوات الدين بلغ 18.9% من الناتج المحلي مقابل مستهدف 24.1%. وهذه إحدى أهم الفجوات التي يجب سدها. المطلوب ليس فقط زيادة الصكوك الحكومية، وإنما تطوير سوق واسعة لإصدارات الشركات. الشركة القادرة على إصدار سندات أو صكوك تحصل على مصدر تمويل بديل للقروض البنكية، والمستثمر يحصل في المقابل على أداة استثمار جديدة، ويصبح الاقتصاد أقل اعتمادًا على قناة تمويل واحدة. المطلوب كذلك زيادة التداول الثانوي، وتوسيع صناعة السوق، وتطوير سوق إعادة الشراء، ودعم وكالات التصنيف الائتماني، وبناء منحنى عائد أكثر كفاءة. فمن الصعب الحديث عن سوق مالية من العشرة الكبار إذا كان سوق الأسهم قويًا بينما تبقى سوق الدين دون الإمكانات الاقتصادية للمملكة.
الإدراج ليس نهاية الرحلة
يجب أيضًا تغيير الطريقة التي ننظر بها إلى نجاح الطرح. إدراج الشركة ليس الإنجاز النهائي، بل البداية. السؤال الحقيقي يبدأ بعد الإدراج: هل زادت السيولة؟ هل تحسنت الحوكمة؟ هل أصبحت المعلومات أكثر جودة؟ هل استخدمت الشركة السوق لاحقًا في زيادة رأس المال أو إصدار الصكوك أو تمويل الاستحواذات؟ السوق المتقدمة لا تعمل فقط كبوابة لتحويل الشركات الخاصة إلى مساهمة عامة، بل تعمل كمنصة تمويل مستمرة طوال حياة الشركة. ولهذا يجب تسهيل الإصدارات اللاحقة وزيادات رأس المال وإصدارات الدين، مع المحافظة في الوقت نفسه على صرامة الإفصاح وحماية المستثمر.
الإفصاح يجب أن يتحول
من التزام إلى أداة تسعير
إصلاح الطروحات المقترح يفتح بابًا أوسع يجب البناء عليه: جودة الإفصاح. ليس المطلوب أن تنشر الشركات صفحات أكثر، بل أن تنشر معلومات أفضل. المستثمر يحتاج إلى معلومات عن قطاعات الأعمال، وهوامش الربحية، والتدفقات النقدية، والديون، والعقود الرئيسية، والتوقعات، والمخاطر، والأطراف ذات العلاقة، ومؤشرات الأداء التشغيلي. كلما كانت المعلومات أعمق وأكثر قابلية للمقارنة، انخفض عدم اليقين وانخفضت معه علاوة المخاطر. ولهذا فإن خطوة إلزام الشركات في الطروحات بالإفصاح عن مؤشرات مستقبلية لمدة سنة على الأقل، إذا اعتمدت، يمكن أن تكون بداية مهمة لرفع مستوى المعلومات التي يبنى عليها السعر. لكن الإفصاح المستقبلي يحتاج أيضًا إلى مسؤولية واضحة؛ فلا يتحول إلى أرقام تسويقية، بل يجب أن يستند إلى افتراضات معقولة وقابلة للقياس والمراجعة.
الرقابة السريعة تصنع الثقة
القوانين واللوائح القوية مهمة، لكن السرعة في اكتشاف المخالفة لا تقل أهمية. الأسواق المتقدمة تعتمد بدرجة متزايدة على التقنية والذكاء الاصطناعي في مراقبة التداولات غير الطبيعية، وربط المحافظ والحسابات، واكتشاف أنماط التلاعب، ومقارنة التداولات بالإفصاحات والأحداث الجوهرية. المطلوب أن يشعر المتلاعب بأن احتمال اكتشافه مرتفع وسريع. كما أن سرعة الفصل في النزاعات وتعويض المستثمر المتضرر عنصر أساسي في بناء الثقة. فالثقة ليست مفهومًا معنويًا فقط؛ لها سعر مالي واضح. فكلما ارتفعت الثقة، انخفضت علاوة المخاطر، وارتفعت قدرة الشركات على جمع التمويل بتكلفة أقل.
التقنية يجب أن تخفض تكلفة الاستثمار
حققت السوق تقدمًا لافتًا في الرقمنة؛ فقد بلغت نسبة الحسابات الاستثمارية التي افتتحت عبر إجراءات «اعرف عميلك» الإلكترونية 98.7% في 2025. لكن المنافسة العالمية تحتاج إلى أكثر من فتح حساب إلكتروني. المستثمر الدولي ينظر إلى سرعة التسوية، وتكاليف الحفظ، وسهولة تحويل السيولة، والوصول إلى البيانات، وجودة منصات التداول، وإدارة الضمانات، والعمولات. كل خطوة إجرائية زائدة تمثل تكلفة. والسوق التي تخفض تكلفة الاستثمار تصبح أكثر قدرة على جذب السيولة حتى لو كانت الشركات نفسها متاحة في أسواق أخرى.
السوق السعودية يجب
أن تصبح منصة إقليمية
خطوة أخرى يمكن أن تدعم الانتقال إلى العشرة الكبار هي توسيع الإدراج المزدوج وجذب الشركات الإقليمية. السوق السعودية تملك حجم سيولة واقتصادًا يمكن أن يجعلا منها مركزًا رئيسيًا لتمويل الشركات الخليجية والعربية. وجود شركات أجنبية أو إقليمية مدرجة في السوق لا يزيد العدد فقط، بل يوسع قاعدة القطاعات والفرص الاستثمارية ويجذب مستثمرين جددًا. والطموح الحقيقي يجب ألا يكون أن تستوعب السوق الشركات السعودية وحدها، بل أن تصبح وجهة للشركة الإقليمية التي تبحث عن رأس المال. حينها تتحول السوق من سوق وطنية ضخمة إلى مركز مالي إقليمي.
البحث المالي جزء من البنية التحتية
زيادة عدد الشركات يجب أن يصاحبها توسع في التغطية البحثية. فليس من المنطقي أن يتجاوز عدد الشركات المدرجة 390 شركة بينما يظل تركيز المحللين والمؤسسات البحثية منصبًا على عدد محدود من الشركات الكبرى. الشركات الصغيرة والمتوسطة التي لا تجد تغطية بحثية كافية تعاني غالبًا من ضعف اهتمام المستثمر المؤسسي واتساع فجوة المعلومات. لذلك تحتاج السوق إلى منصات بيانات أكثر تقدمًا، وبحوث أكثر استقلالية، وتغطية أوسع، ومعلومات تاريخية وتشغيلية قابلة للتحميل والمقارنة. فالبيانات ليست خدمة إضافية في الأسواق العالمية، بل جزء من بنيتها الأساسية.
المشتقات.. لا تكتمل السوق
من دون إدارة المخاطر
المستثمر المؤسسي الكبير لا يبحث فقط عن العائد؛ بل يبحث عن وسيلة لحماية العائد. لذلك يجب استمرار التوسع في المشتقات والعقود المستقبلية والخيارات وإقراض واقتراض الأوراق المالية. هذه الأدوات لا تهدف إلى زيادة المضاربة فقط كما يتصور البعض، بل تسمح لصناديق الاستثمار بالتحوط من تقلب السوق وأسعار الفائدة والمخاطر المختلفة. وكلما زادت قدرة المستثمر على حماية محفظته، استطاع ضخ مبالغ أكبر في السوق. السوق الكبيرة لا توفر فقط فرص الربح، بل توفر أيضًا أدوات إدارة المخاطر.
صانع السوق..
السيولة لا يجب أن تبقى رهينة المزاج
من الإصلاحات المهمة أيضًا توسيع دور صناع السوق ليشمل عددًا أكبر من الشركات، خصوصًا الأسهم التي تعاني ضعف التداول رغم امتلاكها أساسيات جيدة. فوجود شركة مدرجة لا يعني بالضرورة وجود سوق فعالة لسهمها؛ إذ قد تتسع الفجوة بين أسعار البيع والشراء، وتنخفض الكميات المتاحة، فيتردد المستثمر المؤسسي في بناء مركز استثماري كبير بسبب صعوبة الدخول والخروج. هنا يأتي دور صانع السوق في توفير عروض شراء وبيع مستمرة، وتحسين عمق دفتر الأوامر، وتقليل الفجوات السعرية، بما يرفع جودة التداول وكفاءة التسعير. كما يمكن وضع حوافز تنظيمية وتشغيلية للشركات التي تعيّن صناع سوق محترفين، وربطها بمؤشرات واضحة للسيولة وجودة التنفيذ. فالسوق التي تطمح إلى دخول قائمة العشرة الكبار لا يكفيها ارتفاع القيمة السوقية؛ بل تحتاج إلى سيولة يومية حقيقية موزعة على أكبر عدد ممكن من الأسهم، لا أن تتركز التداولات في عدد محدود من الشركات القيادية.
نقلا عن الرياض