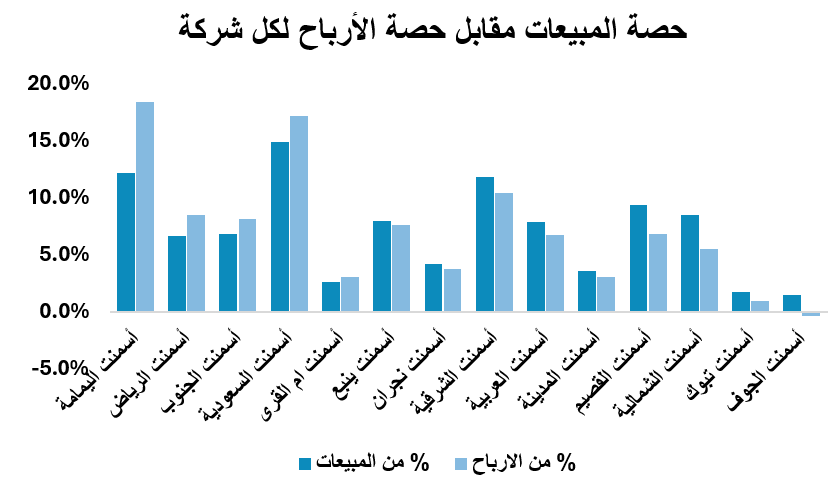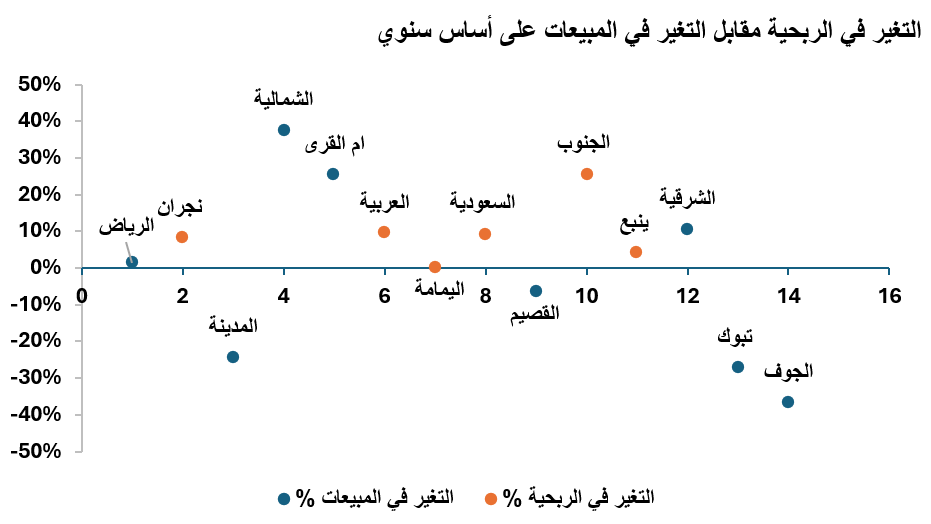
يعيد هذا التقرير ترتيب القطاع على أساس الربح لا الكمية، مستخدماً ثلاثة مقاييس متكاملة: الحصة من أرباح القطاع، وهامش الربح التشغيلي، ومؤشر الربحية النسبية الذي يقارن نصيب الشركة من الأرباح بنصيبها من المبيعات.
وفيما يخص مؤشر الربحية النسبية، فهو يقيس نصيب الشركة من الأرباح التشغيلية للقطاع منسوبا إلى نصيبها من مبيعاته، إذ تعني القيمة الأعلى من 1 أن الشركة تحقق من الأرباح أكثر من حجمها في المبيعات، والأدنى من 1 أنها تبيع أكثر مما تكسب نسبيا.
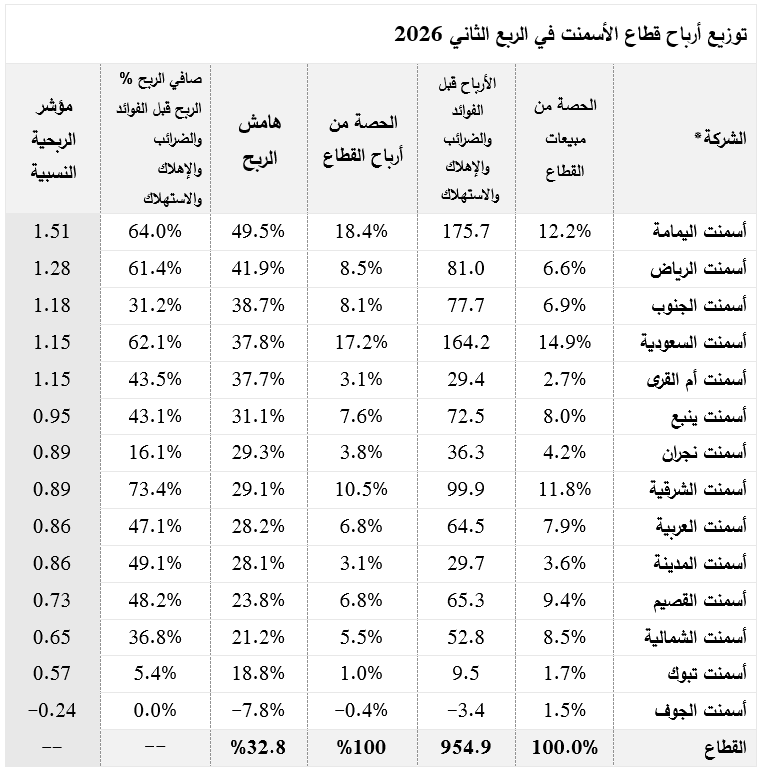
تكشف بيانات مؤشر الربحية النسبية أن ترتيب شركات القطاع بالمبيعات لا يعكس ترتيبها بالأرباح، حيث تتوزع أكبر خمس شركات بالمبيعات (السعودية، واليمامة، والشرقية، والقصيم، والشمالية) على امتداد الجدول بين المركز الأول والحادي عشر. وتمثّل أسمنت الرياض أبرز حالة لهذا التباين، حيث تحتل المرتبة التاسعة بالمبيعات والرابعة بالأرباح.
أظهرت النتائج أن الأرباح التشغيلية (الربح قبل الفوائد والضرائب والإهلاك والاستهلاك) لقطاع الأسمنت داخل المملكة في الربع الثاني 2026 بلغت 954.9 مليون ريال للقطاع، بهامش ربح تشغيلي قطاعي بلغ 32.8%.
تصدّرت "اليمامة" القطاع بأعلى هامش ربح تشغيلي 49.5% ومؤشر ربحية نسبية بلغ 1.51 مرة رغم احتلالها المركز الثاني بالمبيعات بحصة 12.2%، تلتها "أسمنت الرياض" بهامش 41.9% ومؤشر 1.28 مرة رغم احتلالها المركز التاسع بالمبيعات بحصة سوقية قدرها 6.6%.
فيما جاءت "أسمنت السعودية" المتصدرة بالمبيعات المركز الأول بحصة 14.9%، وفي المركز الرابع بالمؤشر 1.15 مرة وبهامش 37.8%، و"أسمنت الجنوب" في المركز الثالث بمؤشر 1.18 مرة وهامش 38.7% رغم حصتها السوقية المحدودة 6.9% وبرزت "أسمنت أم القرى" بمؤشر 1.15 مرة رغم حصة مبيعات لا تتجاوز 2.7%، وهو ما يشير إلى أن الحجم في هذا القطاع لا يوفّر بذاته ميزة ربحية.
*تم استبعاد أثر شركات الصفوة والمتحدة والحائل
**اعتمد التحليل على الربح قبل الضرائب والفوائد والإهلاك والاستهلاك بدلاً من صافي الدخل لاستبعاد أثر هيكل التمويل وأعباء الإهلاك عند المقارنة بين الشركات.