إرشادات عملية لتحسين الأداء المالي والتشغيلي وتعزيز استدامة المؤسسات
درسٌ في الإدارة من سرب الطيور
كنتُ في رحلة إلى الهند، وعند الشروق جلستُ في الحديقة، فلفت انتباهي سربٌ من الطيور يحلّق في السماء في مشهدٍ لافت من التناسق والتنظيم. تتحرك الطيور في اتجاه واحد، وتحافظ على مسافات متقاربة، وتستجيب لحركة بعضها بعضاً، وكأنها تعمل وفق نظام متكامل، رغم أن كل طائر يتحرك بإمكاناته الخاصة. وفي بعض التشكيلات تتبادل الطيور مواقع القيادة، فلا يتحمل طائر واحد عبء التقدم طوال الرحلة.
لا تكمن قوة هذا السرب في امتلاك كل طائر قدرات استثنائية، بل في الطريقة التي تتكامل بها جهود الأفراد لتحقيق هدف مشترك. وهذا المشهد يحمل درساً مهماً للمؤسسات: فالأداء المتميز لا ينتج بالضرورة عن زيادة عدد الموظفين أو الموارد أو ساعات العمل، وإنما عن حسن تنظيمها، ووضوح الأدوار، وتكامل الجهود، والقدرة على الاستجابة للتغيرات.
والدرس الأهم أن الانسجام لا يتحقق بمجرد جمع مجموعة من الأفراد المتميزين، كما أن امتلاك المؤسسة موارد مالية وبشرية كبيرة لا يضمن نجاحها. ما يصنع الفارق هو طريقة تنظيم هذه الموارد وتوجيهها وتنسيقها نحو غاية مشتركة. وهذا هو جوهر الكفاءة المؤسسية: أن تتحول الجهود والموارد المتفرقة إلى أداء متكامل يحقق نتائج أفضل.
ومن هنا يمكن استخلاص أربعة دروس إدارية: وضوح الاتجاه حتى يعرف الجميع إلى أين تتجه المؤسسة؛ وتكامل الأدوار حتى لا تتكرر الجهود أو تضيع المسؤوليات؛ والمرونة في القيادة وتوزيع الأعباء بحسب الحاجة؛ والتواصل المستمر الذي يمكّن الفرق من الاستجابة للتغيرات وتصحيح المسار. وهذه المبادئ لا تعني إلغاء دور القيادة، بل تجعل القيادة مسؤولة عن تحديد الوجهة وبناء النظام الذي يمكّن الأفراد من أداء أدوارهم بكفاءة.
ولا يعني هذا التشبيه أن المؤسسات ينبغي أن تعمل بلا اختلاف أو مبادرة فردية؛ فالمؤسسة الناجحة تحتاج إلى أفراد يمتلكون الخبرة والقدرة على التفكير واتخاذ القرار. لكن هذه القدرات لا تحقق كامل أثرها إذا عمل كل فرد بمعزل عن الآخرين، أو إذا تضاربت الأولويات، أو غابت الأهداف المشتركة. فالقيمة التنظيمية تنشأ عندما تتكامل الكفاءات الفردية ضمن إطار واضح يحدد الاتجاه والأدوار والمسؤوليات.
وكثيراً ما يكون الفارق بين مؤسسة تتعثر وأخرى تنجح، أو بين مؤسسة تحقق نمواً مؤقتاً وأخرى تصل إلى الريادة وتحافظ عليها، هو قدرتها على إدارة مواردها بكفاءة وتحويلها إلى نتائج مستدامة. فالريادة ليست مجرد الوصول إلى حجم أكبر، بل بناء مؤسسة تستطيع أن تحقق قيمة أعلى من مواردها المتاحة.
ولهذا تبرز أهمية الكفاءة المؤسسية؛ فهي ليست برنامجاً لخفض التكاليف، ولا مجرد تحسين للإجراءات، بل منهج متكامل لإدارة الموارد والعمليات والقرارات بما يعزز الإنتاجية والربحية والاستدامة.
أولاً: ابدأ بتحديد الأولويات قبل البحث عن خفض التكاليف
من الأخطاء الشائعة أن تبدأ برامج تحسين الكفاءة بمراجعة المصروفات بنداً بنداً، ثم تطلب من الإدارات تخفيض ميزانياتها بنسبة موحدة. وقد يحقق ذلك خفضاً سريعاً، لكنه قد يضر بالأنشطة التي تحقق الإيرادات أو تحافظ على جودة الخدمة أو تمنع المخاطر.
الخطوة الأولى هي فهم مصادر القيمة في المؤسسة: المنتجات والخدمات والعملاء والأسواق والأنشطة التي تسهم فعلياً في الأرباح والتدفقات النقدية، وتمييزها عن الأنشطة التي تستهلك الموارد دون عائد مناسب. فليس كل عميل مرتفع الإيراد مربحاً؛ فقد يتطلب خدمة مكلفة أو آجال سداد طويلة. وليس كل منتج مرتفع المبيعات يضيف قيمة؛ فقد تكون هوامشه منخفضة أو يتطلب مخزوناً كبيراً.
لذلك ينبغي تحليل الربحية على مستوى المنتج والعميل والفرع والمشروع والقناة البيعية، متى توافرت البيانات، مع احتساب تكلفة الخدمة والتحصيل والتمويل واستخدام الأصول. وينسجم ذلك مع طرح مايكل بورتر، أستاذ الاستراتيجية في كلية هارفارد للأعمال، الذي يوضح أن الفاعلية التشغيلية ضرورية لكنها لا تغني عن الاختيارات الاستراتيجية. المطلوب ليس تحسين كل نشاط، بل التركيز على الأنشطة التي تصنع ميزة تنافسية.
الإرشاد العملي: لا تبدأ بسؤال أين نخفض المصروفات، بل أين تُخلق القيمة، وأين تُستهلك الموارد دون عائد كافٍ؟
ثانياً: اجعل الاستراتيجية قابلة للتنفيذ والقياس
قد تمتلك المؤسسة استراتيجية جيدة، لكنها لا تحقق نتائجها بسبب ضعف تحويل التوجهات العامة إلى أهداف تشغيلية ومسؤوليات محددة. عبارات مثل تحسين الربحية ورفع الإنتاجية لا تكفي ما لم تتحول إلى أهداف ذكية (SMART): محددة، وقابلة للقياس، وقابلة للتحقيق، وذات صلة، ومحددة بإطار زمني، ترتبط بمؤشرات ومبادرات ومواعيد ومسؤوليات واضحة.
ينبغي ترجمة الاستراتيجية إلى مجموعة محدودة من الأهداف القابلة للقياس، وربط كل هدف بمؤشرات أداء ومبادرات تنفيذية ومسؤول محدد وإطار زمني. فهدف تحسين الربحية، مثلاً، يمكن ترجمته إلى رفع هامش المنتجات ذات الأولوية، وخفض تكلفة العمل لكل وحدة، وتحسين استغلال الطاقة، وتقليل تكلفة المشتريات، وتسريع التحصيل.
طور روبرت كابلان وديفيد نورتون مفهوم بطاقة الأداء المتوازن، الذي يؤكد أن قياس الأداء لا ينبغي أن يقتصر على النتائج المالية المتأخرة، بل يشمل العملاء والعمليات الداخلية والتعلم والنمو؛ فهذه الأبعاد تفسر العوامل التي تصنع النتائج المستقبلية. وينبغي تجنب تضخم مؤشرات الأداء، واختيار عدد محدود يؤثر فعلاً في القرار.
الإرشاد العملي: اربط كل هدف استراتيجي بمؤشرات ومبادرات ومسؤوليات واضحة، واجعل مراجعة الأداء أداة لاتخاذ القرار وتصحيح المسار، لا مجرد عرض للأرقام.
ثالثاً: افهم العمليات قبل إعادة هيكلتها
في كثير من المؤسسات لا تكمن المشكلة في عدد الموظفين أو مستوى الرواتب وحده، بل في طريقة تنظيم العمل. فقد تمر المعاملة عبر إدارات متعددة، وتتكرر الموافقات وإدخالات البيانات، وتتأخر الطلبات بسبب غموض الصلاحيات أو غياب المسؤولية.
ينبغي رسم العمليات الأساسية من بدايتها إلى نهايتها، لا النظر إلى كل إدارة بمعزل عن غيرها. فلا يكفي تقييم المبيعات بعدد العقود إذا كانت العقود تخلق التزامات تشغيلية غير مدروسة أو يصعب تحصيل قيمتها. كما لا يكفي تقييم المشتريات بأقل سعر إذا أدى ذلك إلى تدني الجودة أو تأخر التوريد.
تقدم منهجية التفكير الرشيق (Lean Thinking)، المرتبطة بجيمس وومك ودانيال جونز، إطاراً لتحديد القيمة من منظور العميل، وتتبع خطوات تقديم المنتج أو الخدمة، وإزالة ما لا يضيف قيمة، وتقليل الانتظار والتكرار والمخزون الزائد والأخطاء. ويمكن تطبيق ذلك في المصانع والإدارات المالية والموارد البشرية وتقنية المعلومات وخدمة العملاء.
الإرشاد العملي: ارسم مسار العمل الفعلي، وحدد التأخير والتكرار والموافقات غير الضرورية، ثم أعد تصميم العملية حول النتيجة المطلوبة.
رابعاً: ارفع إنتاجية الموارد البشرية بدلاً من الاكتفاء بخفض عدد الموظفين
الموارد البشرية من أهم أصول المؤسسة، لكن تكلفتها قد تصبح مرتفعة إذا لم تُستخدم بكفاءة. والخطأ هو التعامل مع تكلفة الموظفين كرقم مالي دون تحليل الإنتاجية التي تحققها هذه التكلفة.
في الصناعة يمكن قياس تكلفة العمل لكل وحدة إنتاج، والإنتاج لكل ساعة، والهدر وإعادة العمل. وفي الخدمات يمكن قياس الإيراد أو هامش المساهمة لكل موظف، وعدد المعاملات، ومدة الخدمة ورضا العملاء. وفي الإدارات المساندة يمكن قياس زمن إنجاز المعاملة وتكلفة الخدمة ودقة المخرجات.
يجب استخدام المؤشرات بحذر؛ فزيادة عدد المعاملات لا تعني تحسناً إذا تراجعت الجودة، وارتفاع الإيراد لكل موظف قد ينتج عن زيادة الأسعار لا الإنتاجية. كما أن ضعف الإنتاجية لا يعني بالضرورة ضعف الموظف؛ فقد تكون المشكلة في التدريب أو الصلاحيات أو الأنظمة أو توزيع الأعمال أو نقص المعلومات.
الإرشاد العملي: قبل خفض العمالة أو زيادتها، قِس الإنتاجية وافهم أسباب ضعفها، ثم عالج الخلل في توزيع العمل والمهارات والإجراءات والتقنية.
خامساً: حوّل الإدارة المالية من وظيفة تسجيل إلى شريك في تحسين الأداء
لا تتحقق الكفاءة دون معلومات مالية دقيقة وفي الوقت المناسب. فالقوائم المعدة للأغراض النظامية ومتطلبات البنوك والمساهمين ضرورية، لكنها لا تكفي وحدها لإدارة المؤسسة. ينبغي أن تتجاوز الإدارة المالية تسجيل العمليات إلى التخطيط والرقابة وتحليل الربحية وإدارة رأس المال العامل وتقييم الاستثمارات.
من مسؤولياتها إعداد تقارير دورية تفسر الفروقات بين الفعلي والموازنة، وتوضح أثرها على الربحية والتدفقات النقدية، وتحلل ربحية المنتجات والعملاء والمشاريع، وتراقب تكلفة التمويل والمخزون والذمم المدينة والدائنة.
قد تحقق المؤسسة أرباحاً محاسبية لكنها لا تحصل مستحقاتها في الوقت المناسب، فتضطر إلى الاقتراض قصير الأجل لتمويل التشغيل. وهكذا يتحول النمو إلى عبء على السيولة وتكلفة التمويل. لذلك يجب أن تتكامل سياسة الائتمان مع المبيعات والتحصيل، وألا تقاس المبيعات بحجم الإيرادات وحده، بل بهامش الربح وجودة العميل وسرعة التحصيل ومخاطر التعثر.
الإرشاد العملي: اجعل الإدارة المالية مصدراً للتحليل والإنذار المبكر، واربط قرارات البيع والشراء والاستثمار والتوظيف بأثرها على الربحية والسيولة ورأس المال.
سادساً: أدر رأس المال والأصول على أساس العائد لا الحجم
نمو الأصول لا يمثل في حد ذاته نجاحاً مالياً. فالأصل غير المستغل يستهلك رأس المال ويتحمل تكاليف الصيانة والتشغيل والتمويل دون مساهمة مناسبة في الإيرادات والأرباح. لذلك يجب مراجعة استخدام المعدات والطاقة الإنتاجية والفروع والمخزون والمشاريع.
لا ينبغي اتخاذ قرار الاستثمار بناءً على توقعات المبيعات وحدها، بل يجب تقدير التدفقات النقدية والتكاليف التشغيلية واحتياجات رأس المال العامل والعائد والمخاطر والسيناريوهات البديلة. كما ينبغي مقارنة العائد على رأس المال المستثمر بتكلفة رأس المال؛ فإذا كان العائد أقل منها، فقد يؤدي التوسع إلى تآكل القيمة رغم ارتفاع الإيرادات.
قد يكون تحسين استغلال أصل قائم أكثر جدوى من شراء أصل جديد، وقد يكون رفع معدل تشغيل مصنع أو مركز خدمة أفضل من التوسع في موقع إضافي.
الإرشاد العملي: لا تسأل فقط كم نمت الأصول، بل كم تحقق من إيرادات وأرباح وتدفقات نقدية، وهل يتجاوز عائدها تكلفة رأس المال والمخاطر؟
سابعاً: اربط المشتريات وسلاسل الإمداد بالتكلفة الكلية
تحمل المشتريات وسلاسل الإمداد فرصاً كبيرة لتحسين الكفاءة، لكن الوفر لا يتحقق دائماً باختيار المورد الأقل سعراً. ينبغي احتساب التكلفة الكلية، بما يشمل الشراء والنقل والتخزين والجودة والصيانة والضمان والتأخير ومخاطر توقف العمل.
إن تجميع المشتريات المتكررة، وتوحيد المواصفات، والتفاوض على اتفاقيات إطارية، وتقييم الموردين، وتحسين تخطيط الاحتياجات، كلها أدوات لخفض التكلفة وتحسين موثوقية التوريد. وفي المقابل، قد يؤدي ضعف التنسيق إلى شراء كميات زائدة أو تخزين مواد بطيئة الحركة أو شراء مواد لا تلائم احتياجات المشاريع.
الإرشاد العملي: حلل الإنفاق حسب الفئة والمورد، وراقب المخزون الراكد وسرعة الدوران، وقِس الوفر بعد احتساب أثر الجودة والتخزين والتشغيل.
ثامناً: استخدم التقنية لتحسين الإنتاجية لا لمجرد تحديث الأنظمة
التحول الرقمي ليس هدفاً مستقلاً، وشراء نظام متقدم لا يضمن الكفاءة. فقد تستثمر المؤسسة في نظام تخطيط موارد المؤسسات، ثم تستمر في الإجراءات القديمة أو تتأخر في إدخال البيانات أو تضعف جودة المعلومات.
تظهر قيمة التقنية عندما تعالج مشكلة محددة: تقليل زمن المعاملة، وتحسين دقة البيانات، وأتمتة الأعمال المتكررة، وربط الإدارات، وتوفير تقارير تدعم القرار. لذلك يجب تحديد العملية المطلوب تحسينها ومؤشرات الأداء قبل اختيار الحل التقني، مع تدريب المستخدمين وتحديد مسؤولية كل إدارة عن جودة بياناتها.
كما ينبغي تقييم العائد من الاستثمار التقني من خلال الوقت الموفر والأخطاء المتجنبة والموارد التي أعيد توجيهها وتحسن الخدمة والرقابة.
الإرشاد العملي: ابدأ بتحديد المشكلة والعملية ومؤشر التحسن، ثم اختر التقنية التي تحقق نتيجة قابلة للقياس.
تاسعاً: أنشئ نظاماً للمساءلة والمتابعة لا يعتمد على الاجتماعات وحدها
قد تتعدد الإدارات المشاركة في نشاط واحد دون أن تتحمل جهة مسؤولية النتيجة النهائية. وقد تعقد اجتماعات دورية لمراجعة الأداء دون أن تتحول المناقشات إلى قرارات وإجراءات.
ينبغي أن يكون لكل هدف مسؤول تنفيذي واضح، وصلاحيات وموارد ونتيجة متوقعة، مع آلية لتوثيق القرارات ومتابعة تنفيذها ورفع المعوقات. كما يجب التمييز بين متابعة الأداء التشغيلي اليومي ومراجعة التقدم الاستراتيجي.
أكد كابلان ونورتون أهمية ربط الاستراتيجية بالعمليات حتى لا تبقى وثيقة سنوية منفصلة عن العمل اليومي. ولا ينبغي أن تتحول المساءلة إلى ثقافة لوم، بل إلى فهم للانحراف ومعالجة لأسبابه مع وضوح المسؤولية.
الإرشاد العملي: اجعل لكل مبادرة مسؤولاً وموعداً ومؤشراً، وتابع إغلاق الإجراءات، وميّز بين ضعف الفرد وخلل النظام أو العملية.
عاشراً: اجعل التحسين المستمر جزءاً من ثقافة المؤسسة
لا تتحقق الكفاءة بحملة مؤقتة لخفض التكاليف؛ فالأسواق والعملاء والتقنية تتغير، وما كان مناسباً بالأمس قد يصبح مكلفاً أو غير فعال. لذلك ينبغي تشجيع الموظفين على اقتراح الحلول والمشاركة في تطوير إجراءات العمل، فهم الأقرب إلى تفاصيل العمليات اليومية.
يمكن اعتماد دورة تبدأ بتحديد المشكلة وتحليل أسبابها واقتراح الحل وتجربته وقياس أثره ثم تعميمه عند نجاحه. والأفضل اختيار عدد محدود من الأولويات ذات الأثر الكبير، وتشكيل فرق مشتركة ومنحها صلاحيات واضحة.
الإرشاد العملي: اجعل التحسين مسؤولية مشتركة، وابدأ بالمشكلات ذات الأثر الأكبر على التكلفة والجودة والوقت والسيولة ورضا العملاء.
كيف تتحول الإرشادات إلى برنامج تنفيذي؟
المرحلة الأولى: التشخيص وتحديد الأولويات. تراجع المؤسسة الأداء المالي والتشغيلي، وتحلل الإيرادات والهوامش والتكاليف والإنتاجية والأصول ورأس المال العامل، وتحدد مواطن الهدر والتأخير والازدواجية والفجوات بين الأداء الفعلي والمستهدف. والغاية تحديد الأسباب الرئيسية وترتيبها حسب أثرها.
المرحلة الثانية: وضع خطة التحسين. تترجم النتائج إلى مبادرات مثل تحسين ربحية العملاء، وإعادة توزيع القوى العاملة، وخفض تكلفة المشتريات، وتحسين استغلال الأصول، وتقليل المخزون، وتسريع التحصيل، وتبسيط الإجراءات. ولكل مبادرة خط أساس وهدف ومسؤول وموعد وموارد وطريقة لقياس الأثر المالي الفعلي.
المرحلة الثالثة: التنفيذ والرقابة والاستدامة. تنفذ الإدارات المبادرات، وتتابع الإدارة العليا النتائج وتزيل المعوقات. ويعرض التقرير الدوري ما تحقق مقارنة بالمستهدف، وأسباب الانحراف، والإجراءات التصحيحية، والأثر المالي. ثم تدمج المبادرات الناجحة في الموازنات والإجراءات ومؤشرات الأداء حتى تستمر نتائجها.
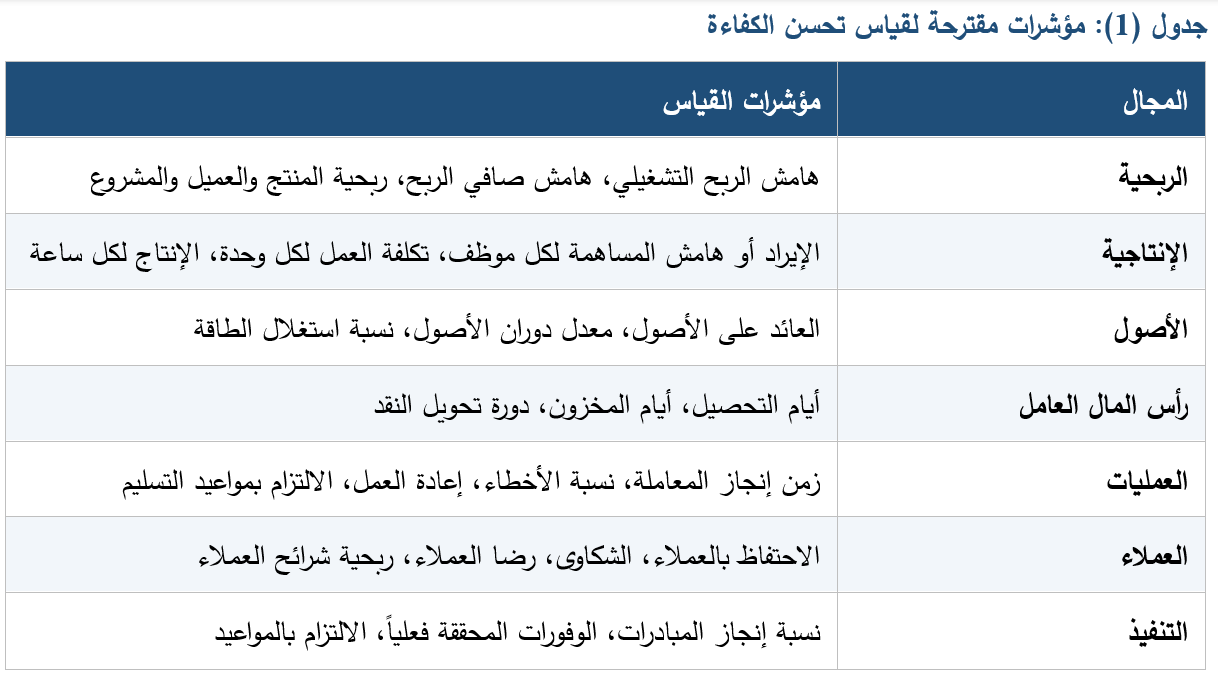
مؤشرات مقترحة لقياس تحسن الكفاءة
لا توجد مجموعة واحدة تصلح لكل المؤسسات؛ فالمؤشرات تختلف باختلاف النشاط ومصادر القيمة. ويمكن الاسترشاد بالمجالات التالية واختيار ما يتناسب مع طبيعة المؤسسة.
خاتمة: الكفاءة ليست تقشفاً.. بل إدارة أفضل للموارد
تحسين الكفاءة لا يعني أن تعمل المؤسسة بموارد أقل في جميع الأحوال، بل أن تستخدم مواردها بصورة أفضل. وقد تحتاج أحياناً إلى زيادة الاستثمار في التدريب أو التقنية أو الصيانة أو تطوير المنتجات، لأن ذلك قد يرفع الإنتاجية ويخفض التكلفة على المدى الطويل.
خفض التكاليف دون فهم أثره قد يؤدي إلى نتائج عكسية؛ فتقليل الصيانة قد يرفع الأعطال، وخفض التدريب قد يزيد الأخطاء، وتقليص خدمة العملاء قد يؤدي إلى فقدانهم، وتأخير الاستثمار الضروري قد يضعف القدرة التنافسية. الإدارة الفعالة لا تبحث عن أقل تكلفة بمعزل عن النتائج، بل عن أفضل توازن بين التكلفة والجودة والوقت والمخاطر والعائد.
المؤسسة الكفؤة تعرف أين تخلق القيمة، وتوجه مواردها إلى الأولويات، وتقيس إنتاجيتها، وتراقب أداءها المالي والتشغيلي، وتحاسب على النتائج، وتتعلم من أخطائها، وتحسن عملياتها باستمرار.
والرسالة الأهم للإدارات ومجالس الإدارة أن النمو ينبغي ألا يكون غاية مستقلة عن الكفاءة. فزيادة المبيعات والأصول والموظفين لا تعني بالضرورة زيادة القيمة للمساهمين أو تحسن قدرة المؤسسة على الاستمرار. القيمة الحقيقية تتحقق عندما يتحول النمو إلى عائد مناسب، وتتحسن الإنتاجية، وتدار المخاطر، وتتحول الموارد إلى نتائج أفضل.
فالمؤسسة الناجحة ليست بالضرورة الأكبر حجماً، بل الأقدر على تحقيق نتائج مستدامة من مواردها، والأكثر انضباطاً في توجيه رأس المال والجهد والوقت نحو ما يصنع القيمة.
خاص_الفابيتا