تحدد الدراسة اتجاهات نشاط قطاع الأسمنت خلال السنة المالية، ومدى ثبات هذا النمط، ثم تقيس الدراسة انعكاس أثر الاتجاهات على حركة أسهم الشركات، إلى جانب قياس كل مؤشر بنسبة قيمة الربع إلى متوسط السنة (1.00 = المتوسط).
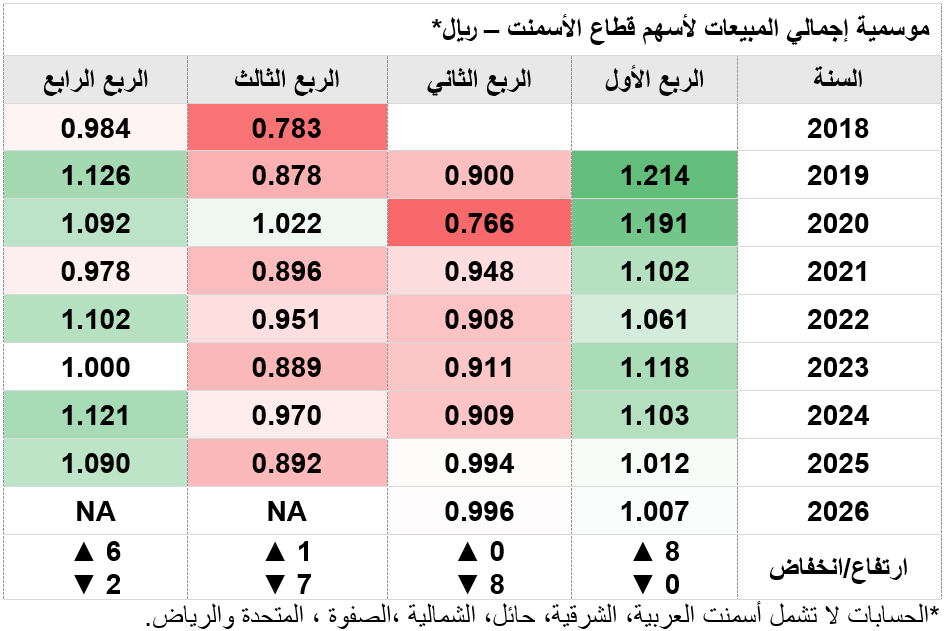
• النمط الموسمي: الربع الرابع الأقوى والثاني الأضعف من حيث الكميات في كل السنوات، والثالث الأضعف سعريا وإيراديا، والمحرك الأكبر هو تزامن موسمية الطلب ووقوع شهر رمضان وموسم الحج.
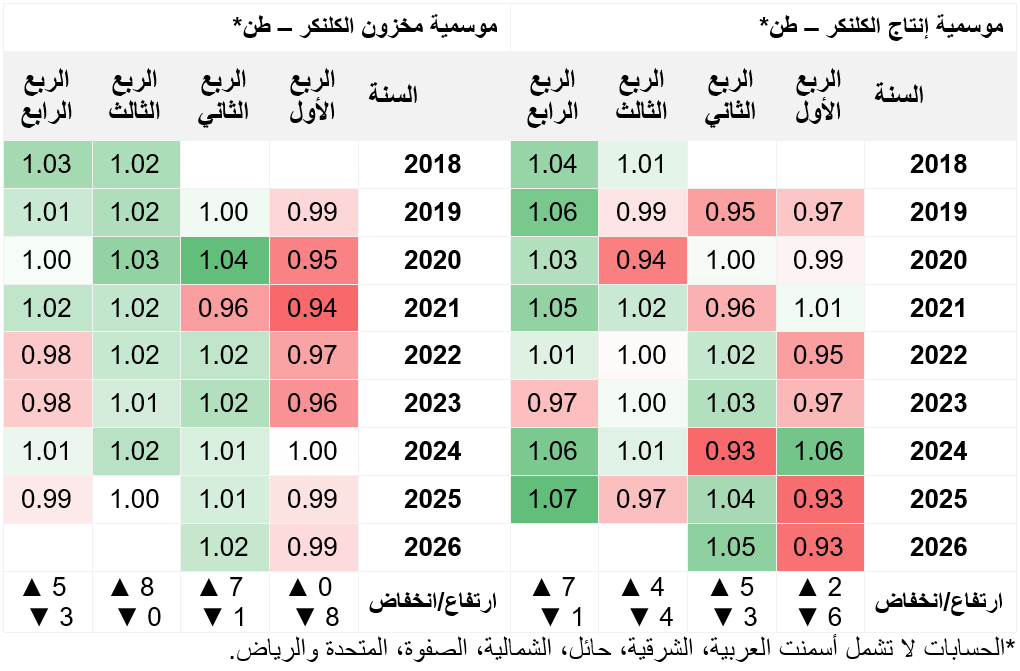
• التشغيل: الإنتاج أكثر استقرارا من المبيعات، فيتحول الفرق إلى مخزون يبلغ أدناه في الربع الأول وذروته في الثالث، ويبقى المستوى الهيكلي للمخزون أهم من حركته الموسمية.
• الشركات: تتبع 10 شركات من 14 شركة نمط القطاع بدرجة عالية، مع استثناءات واضحة في حدة الموسمية ومستوى المخزون.
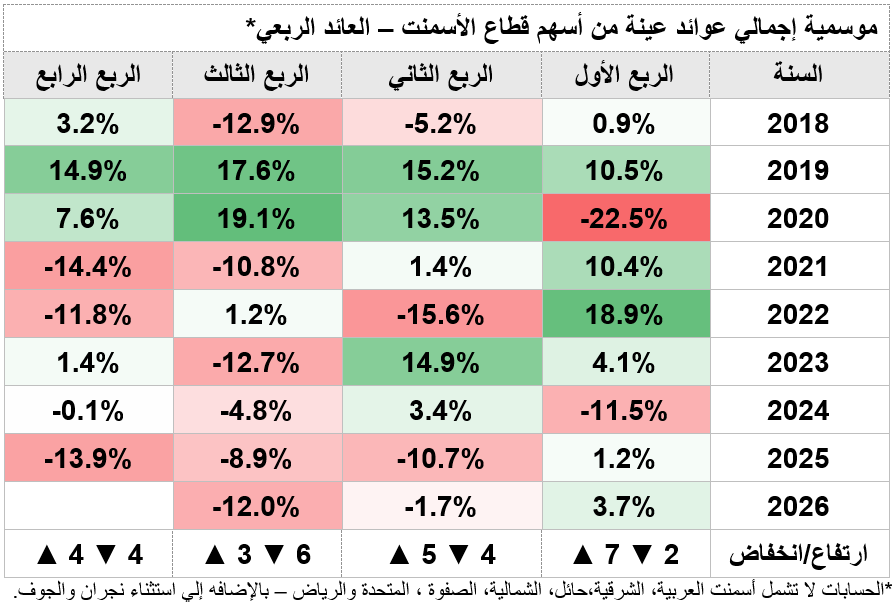
• الأسهم: لا تتبع الموسمية التشغيلية بصورة منتظمة، والمتغير الأكثر ارتباطا بأدائها النسبي هو سعر الطن على أساس سنوي، فضلا عن حرب الأسعار التي تقوم بها الشركات في بعض الفترات.
• الاستخدام: مرجع لتقدير المعتاد لكل ربع وقياس الانحراف عنه، لا إشارة تداول مستقلة.
النمط الموسمي للقطاع
يقيس الجدول النمط الموسمي للكميات والسعر لدى الشركات المدرجة. النتيجة الأساسية علاقة عكسية بين الكمية والسعر في الربع الثاني يجمع أدنى كمية وأعلى سعر، والرابع أعلى كمية وسعرا دون المتوسط، والثالث أدنى سعر؛ لذلك يبالغ الاعتماد على الكميات وحدها في تقدير تغير الإيرادات. ونقطة التحول في عمودي الربعين الأول والثاني منذ 2024، بالتزامن مع انتقال رمضان، أما قراءة الربع الثاني 2020 فاستثنائية بسبب الإغلاق.
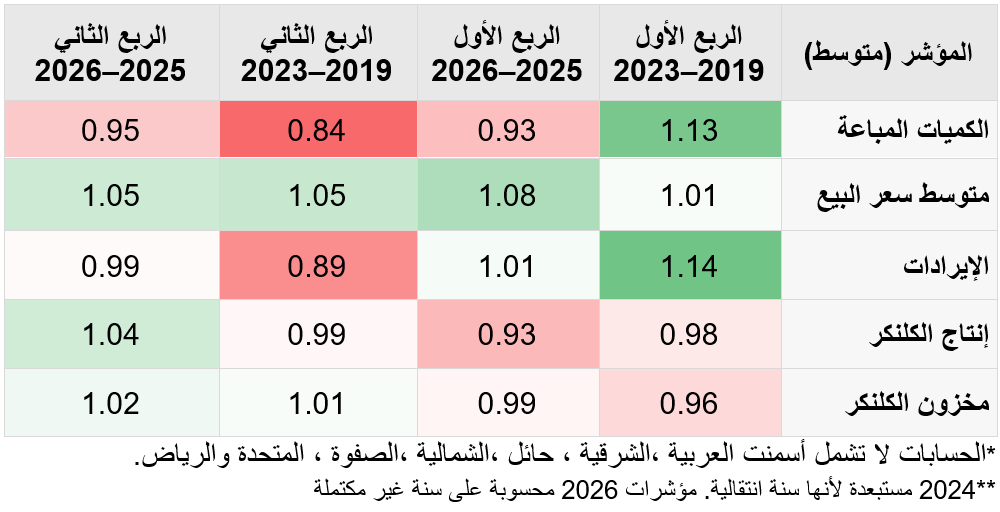
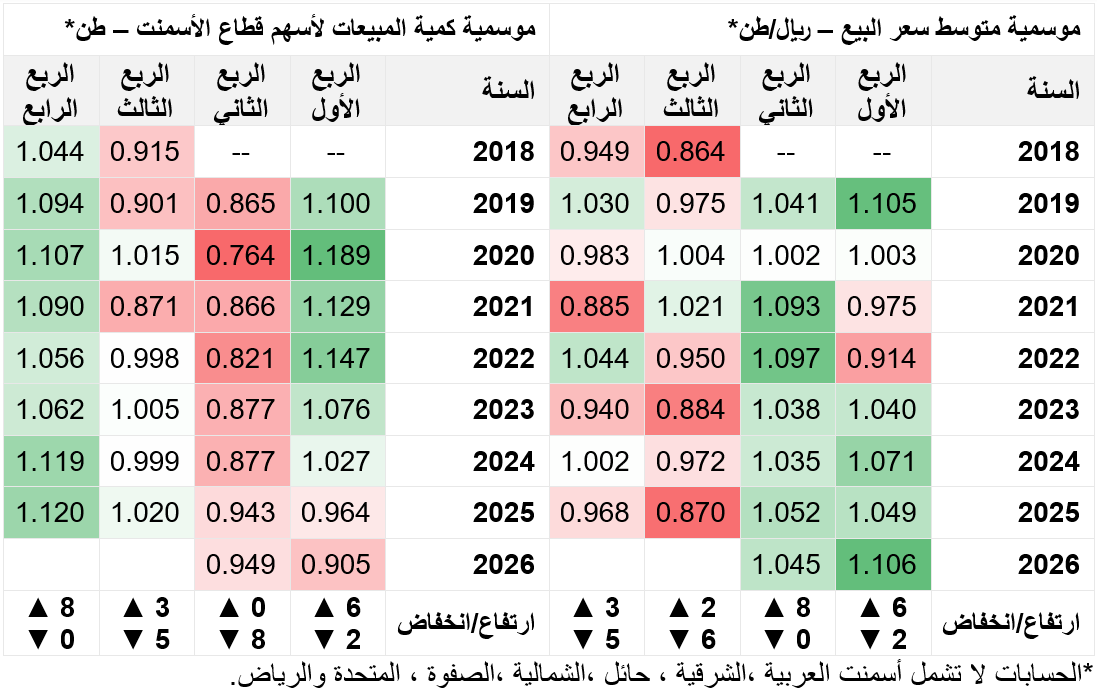 ويقيس الجدول التالي أثر انتقال رمضان وعيد الفطر بمقارنة الربعين قبل الانتقال وبعده:
حيث انخفضت كميات الربع الأول 17% وارتفعت كميات الثاني 13%، لكن السعر تحرك عكس الكمية فحد تراجع إيرادات الربع الأول عند 11%. وتظهر البيانات الشهرية للقطاع (2010–2026) أن رمضان والعيد يقتطعان نحو 19% من مبيعات الربع الذي يقعان فيه وعيد الأضحى نحو 6%، بينما يرتفع إنتاج الكلنكر في رمضان، أي أن انخفاض إنتاج الربع الأول يعود إلى صيانة الأفران في شهري يناير وفبراير. وبما أن رمضان سيبقى في الربع الأول حتى 2029، فهذا تغير في التوقيت لا في الطلب.
أثر انتقال رمضان وعيد الفطر من الربع الثاني إلى الربع الأول **
 النمط الربعي
الربع الأول – أعلى إيرادات بدعم المخزون المنخفض: بداية السنة المالية وإطلاق إنفاق المشاريع، وطقس معتدل، يتميز عادةً بدرجات حرارة أكثر ملاءمة للعمل الخارجي مقارنة بفترة الصيف هذا يدعم فرضية ارتفاع وتيرة تنفيذ بعض أعمال البناء في بداية السنة، مبيعات فوق المتوسط مقابل أدنى إنتاج للكلنكر بسبب صيانة يناير وفبراير، فيسحب المخزون إلى أدنى مستوياته ويتماسك السعر، فيسجل الربع أعلى إيرادات.
لكن هذا النمط مشروط بعدم وقوع شهر رمضان خلال الربع، فمنذ دخوله تراجعت الكميات، وتحول المخزون إلى الزيادة في 2023 و2024 لاستمرار الإنتاج في رمضان، وتوقع الرئيس التنفيذي لأسمنت الرياض تراجع الطلب نحو 5% في الربع الأول 2026 لهذا السبب. لذلك يصبح الربع الأول الأضعف موسميا حتى 2029.
الربع الثاني – فائض موسمي في العرض: أضعف كميات في كل السنوات بفعل رمضان والعيد حتى 2023 ثم عيد الأضحى،) يقللان أيام العمل وساعاته، وتبدأ حرارة الصيف، تزامن مع موسم الحج في الربع الثاني منذ 2023. تزامن الضغف في 2020 مع الحظر بسبب كورونا. بينما يبقى الإنتاج فوق المتوسط، فيتراكم المخزون في 7 من 8 سنوات. ويحد السعر المرتفع من تراجع الإيرادات. لذلك يحسب الربع الثاني بأنه قاع موسمي للأرباح ويتحسن تدريجيا بالتزامن مع خروج شهر رمضان من الربع.
الربع الثالث – ضغط السعر لا الكمية: تتعافى الكميات من قاع الربع الثاني رغم حظر العمل تحت الشمس (15 يونيو–15 سبتمبر)، لكن المخزون يبلغ ذروته والسعر أدناه، فيسجل الربع أضعف إيرادات. ويبقى فصل الصيف هو العامل الثابت الوحيد بعد تلاشي وحذف موسمية حركة الإنتاج والمبيعات، أما ضعف السعر فيرجع إلى تنافسية الشركات ويتزامن مع تصريف مخزون الربع الثاني، كما في الربع الثالث 2025 حين بلغ السعر نحو 144 ريالا للطن في المنطقتين الوسطى والشرقية مقابل نحو 172 ريالا في الغربية خلال النصف الأول 2025. لذلك الربع الثالث هو الأكثر عرضة لضغط الهوامش.
الربع الرابع – ذروة الكميات بسعر أقل: أعلى كميات في كل السنوات وأعلى إنتاج للكلنكر، إنجاز المشاريع في نهاية السنة والإنفاق الحكومي، وطقس أفضل بعد الصيف، وتعويض ما تأخر في الصيف والحج مما يستهلك مخزون الكلنكر لذا يرتفع الإنتاج لإعادة بناء المخزون قبل الربع الأول، وبيع الكميات الإضافية بخصومات أو للتصدير يفسّر ضعف السعر رغم قوة الطلب. ويعود جزء كبير من تفوقه إلى وقوع رمضان والحج في الربعين الثاني والثالث، لكنه سيبقى الأقوى حتى 2029. لذلك الربع الرابع هو الأفضل الذي يحسم فيه كميات السنة، ورافعته التشغيلية مرتبطة بالسعر.
المبيعات والإنتاج والمخزون
يوضح الجدول كيف يستجيب الإنتاج للطلب، حيث يتحرك مؤشر الإنتاج في نطاق 0.93–1.07 مقابل 0.76–1.19 للكميات المباعة، فينتقل التذبذب إلى المخزون وذلك من خلال سحب في الربع الأول، وزيادة في الثاني، وذروة في الثالث، وعودة إلى المتوسط في الرابع.
ويتزامن أدنى مخزون مع سعر مرتفع وذروته مع أدنى سعر، لكن الربع الثاني يخالف ذلك، ما يرجح أن أثر المخزون في السعر يظهر بتأخر ربع. والأهم أن البناء الموسمي يسحب سنويا بينما المستوى الهيكلي لا يسحب، حيث بلغ مخزون الكلنكر للقطاع نحو 46 مليون طن بنهاية سبتمبر 2026، هو الأعلى تاريخيا للقطاع.
 الانعكاس المالي
 أداء الأسهم
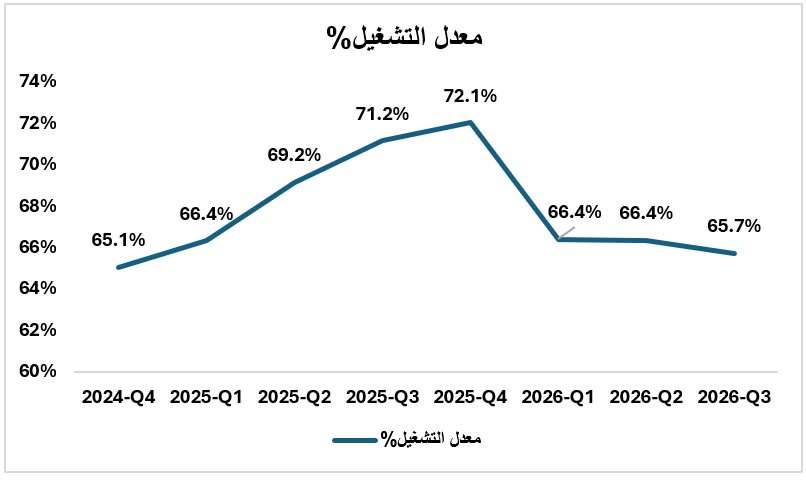
 معدلات التشغيل والطاقة الإنتاجية المستغلة