أظهرت دراسة حول هيكل التمويل للشركات قطاع الرعاية الصحية - المستشفيات، أن إجمالي الديون القائمة بلغ نحو 20.03 مليار ريال بنهاية يونيو 2026، منها نحو 19.16 مليار ريال ديون ذات تكلفة تعاقدية، مقابل نحو 866.3 مليون ريال قروض ثبت من الإفصاحات أنها دون فوائد أو عمولات.
بلغ إجمالي القروض والتمويلات القائمة لدى شركات المستشفيات المدرجة في السوق السعودي محل الدراسة نحو 20.03 مليار ريال بنهاية يونيو 2026، مقارنة بنحو 18.95 مليار ريال بنهاية ديسمبر 2025، بزيادة قدرها نحو 1.08 مليار ريال أو 5.7% خلال ستة أشهر.
وتشمل الدراسة شركات الرعاية الصحية السعودية – المستشفيات المدرجة في السوق السعودية "تاسي".
ويشمل إجمالي الدين القروض والتسهيلات البنكية والمرابحات والتورق والصكوك، إلى جانب القروض الحكومية واجبة السداد، فيما تم فصل التزامات عقود الإيجار عن القروض، والتي بلغ رصيدها نحو 2.25 مليار ريال بنهاية يونيو 2026.
وتتركز المديونية بصورة واضحة في عدد محدود من الشركات؛ إذ تستحوذ مجموعة د. سليمان الحبيب وحدها على نحو 46% من إجمالي الدين، تليها دله الصحية بنحو 20%، ثم السعودي الألماني الصحية بنحو 12%. ويعكس هذا التركز اختلاف نماذج التوسع والتمويل بين شركات القطاع، كما يجعل قراءة إجمالي الدين المجمع غير كافية دون تحليل طبيعة كل أداة وتمويلها وتكلفتها وآجالها.
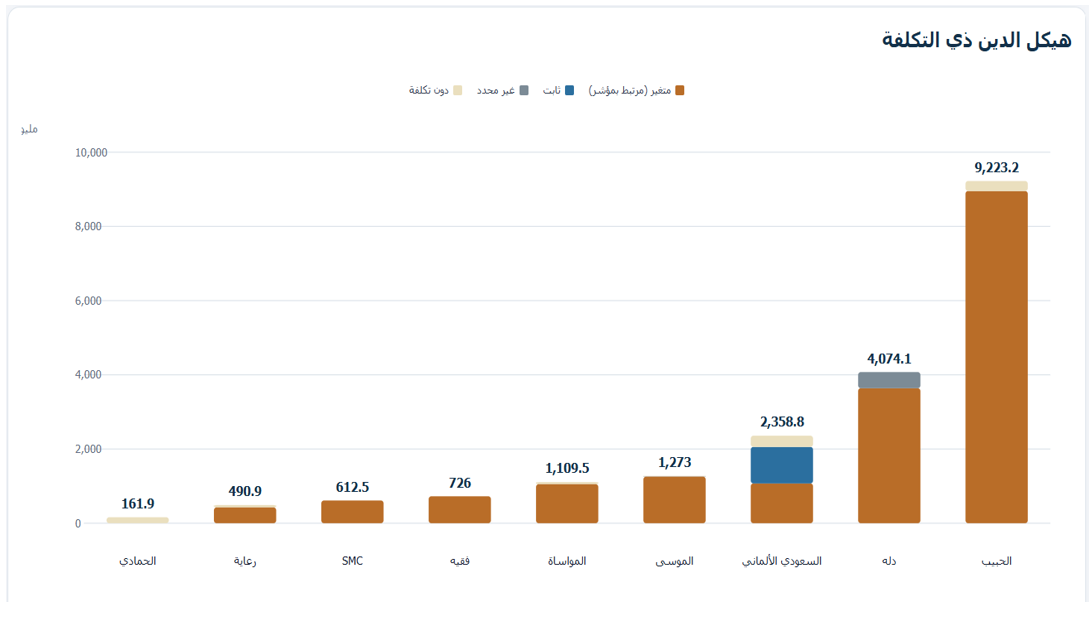
وتشير البيانات إلى أن الجزء الأكبر من الدين ذي التكلفة مرتبط بعوائد متغيرة، وفي مقدمتها التمويلات المرتبطة بالسايبور، بينما تمثل صكوك السعودي الألماني أبرز مكون ثابت العائد في العينة بقيمة دفترية تقارب 984.5 مليون ريال وعائد سنوي ثابت قدره 7.2%. وفي المقابل، تظهر لدى عدد من الشركات قروض مقدمة من وزارة المالية دون تكلفة تعاقدية، وهي قروض ينبغي فصلها عن الدين البنكي عند تقييم تكلفة التمويل وحساسية الأرباح لأسعار الفائدة.
تطور القروض والتمويلات القائمة
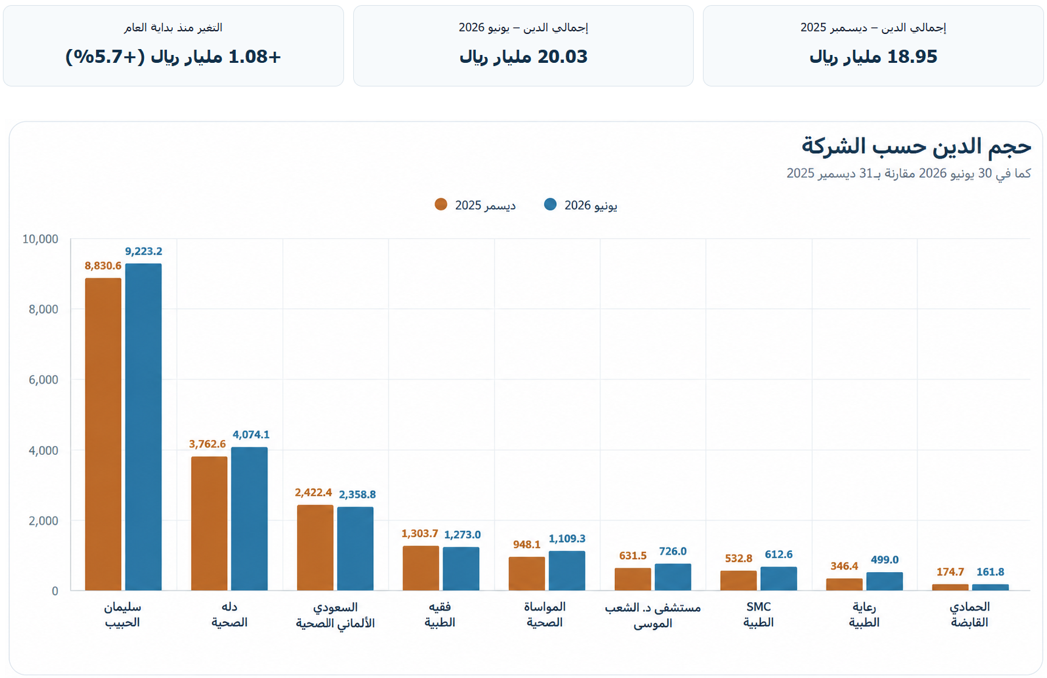
ارتفع إجمالي مديونية الشركات التسع من نحو 18.95 مليار ريال بنهاية 2025 إلى نحو 20.03 مليار ريال بنهاية يونيو 2026، بزيادة تقارب 1.08 مليار ريال أو 5.7%. وجاءت أكبر الزيادات بالقيمة لدى الحبيب ودله، بينما سجلت بعض الشركات انخفاضًا في أرصدة التمويل. ولا تعني زيادة الدين بمفردها ارتفاع ضغط إعادة التمويل؛ إذ يجب ربطها بطبيعة التمويل، وآجاله، والغرض منه، والسيولة والتدفقات التشغيلية لكل شركة.
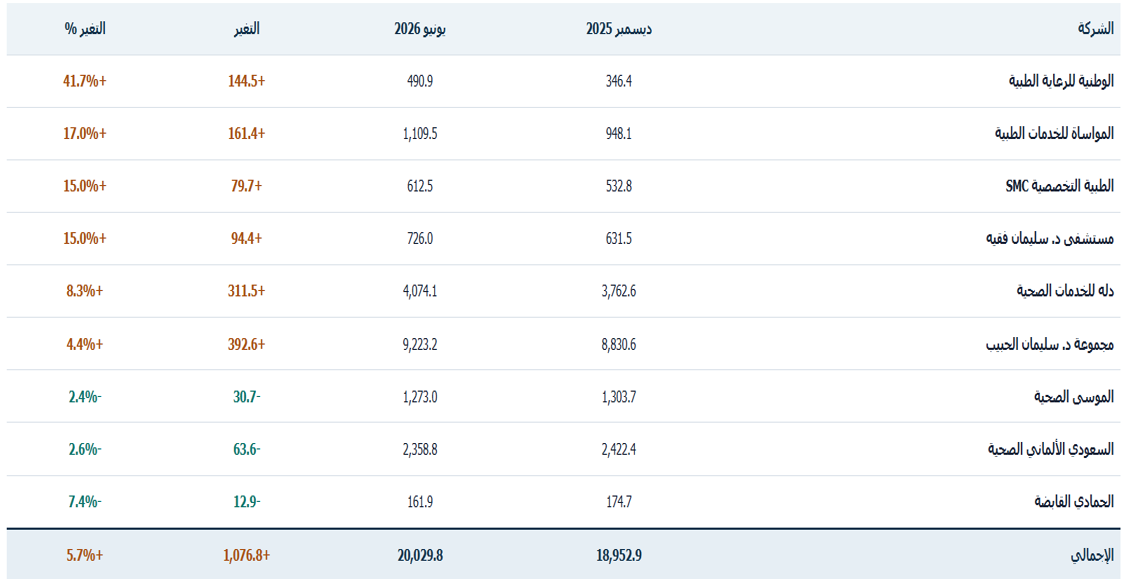
وتشير البيانات إلى أن ارتفاع المديونية لا يرتبط فقط بتمويل رأس المال العامل، حيث أظهرت إيضاحات عدد من الشركات استخدام التسهيلات في إنشاء مستشفيات ومرافق جديدة وتمويل التوسعات وشراء التجهيزات والمعدات الطبية، إلى جانب إعادة تمويل قروض قائمة.
3.22 مليار ريال من التمويلات مصنفة متداولة بنهاية يونيو 2026
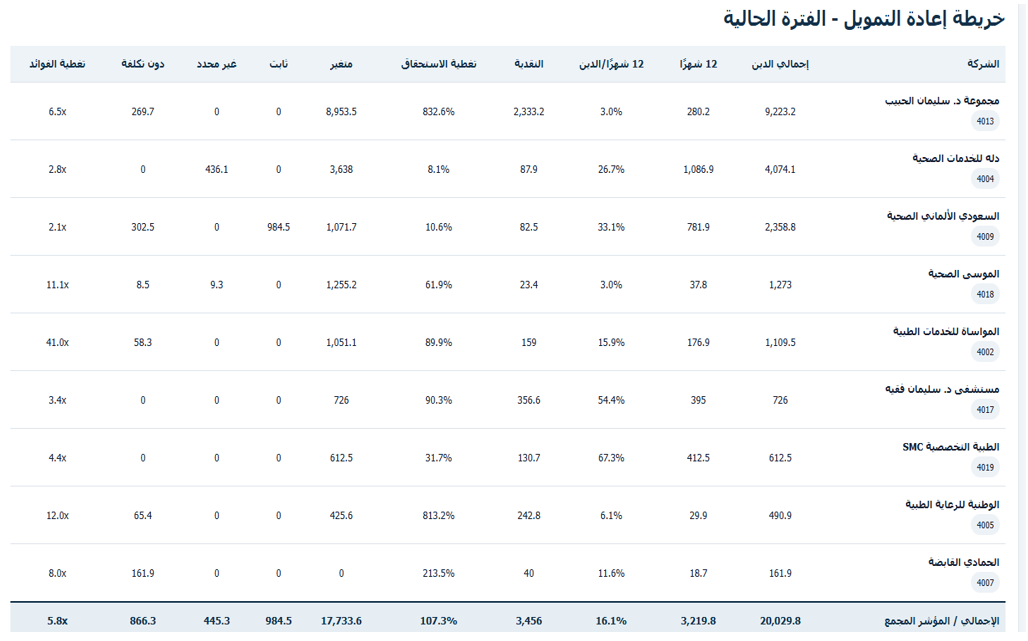
بلغ الجزء المصنف متداولًا أو مستحقًا خلال 12 شهرًا نحو 3.22 مليار ريال ما يمثل نحو 16.1% من إجمالي الدين، مقابل نقدية مجمعة بنحو 3.46 مليار ريال. ولا تعني هذه المقارنة أن السيولة تغطي الاستحقاقات على مستوى كل شركة، إذ تختلف مراكز السيولة والاستحقاق بصورة جوهرية بين الشركات، وهو ما يظهر بصورة أوضح في خريطة إعادة التمويل أدناه.
القروض والتمويلات المستحقة خلال 12 شهرًا، السيولة مقابل الاستحقاقات القريبة
أين تتركز مؤشرات ضغط إعادة التمويل؟
لا ترتبط مخاطر إعادة التمويل بحجم الدين وحده، وإنما بقدرة الشركة على التعامل مع الالتزامات التي يحين أجلها، سواء من خلال السيولة المتاحة والتدفقات النقدية التشغيلية، أو تجديد التسهيلات والحصول على تمويل بديل بشروط مناسبة. وبناءً عليه، تزداد أهمية المتابعة لدى الشركات التي تجمع بين استحقاقات مرتفعة خلال الاثني عشر شهرًا المقبلة وانخفاض النقدية المتاحة، خصوصًا عندما يكون جزء كبير من التمويل مرتبطًا بمعدلات متغيرة.
وتظهر بيانات يونيو 2026 تفاوتًا واضحًا داخل القطاع؛ إذ تبلغ الاستحقاقات القريبة نحو 3.22 مليار ريال إجمالًا، إلا أن توزيعها غير متوازن بين الشركات. وتبرز دله الصحية والسعودي الألماني الصحية وSMC ضمن الحالات التي تتجاوز فيها الاستحقاقات القريبة النقدية المتاحة بصورة ملحوظة، في حين تتمتع شركات أخرى بهوامش سيولة أعلى مقارنة باستحقاقاتها القريبة.
الفجوة بين النقدية والاستحقاقات لا تعني تلقائيًا وجود عجز عن السداد. فالنقدية في تاريخ القوائم تمثل أحد مصادر السيولة فقط، بينما يمكن إدارة الاستحقاقات من خلال التدفقات التشغيلية، والتسهيلات البنكية المتاحة أو المجددة، وإعادة التفاوض أو إعادة التمويل، إضافة إلى متحصلات بيع الأصول أو الاستثمارات. ويعرض التقرير هذه العناصر بصورة منفصلة متى توافر إفصاح يدعمها، دون افتراض استخدامها بالكامل في سداد الدين.
ويظهر ذلك بصورة عملية في دله الصحية، التي استلمت بعد نهاية الفترة نحو 466.7 مليون ريال من متحصلات بيع حصتها في شركة الدكتور محمد راشد الفقيه، وأعلنت اعتزامها توجيه غالبية المتحصلات لتخفيض القروض القائمة. وفي السعودي الألماني الصحية، بلغت التدفقات النقدية التشغيلية نحو 355.9 مليون ريال خلال النصف الأول 2026، وهو مصدر سيولة مهم عند قراءة الاستحقاقات، وإن كان لا يمثل رصيدًا نقديًا متاحًا في 30 يونيو.
ويمثل هيكل تكلفة الدين محورًا إضافيًا في تقييم ضغط إعادة التمويل؛ إذ يبلغ التمويل ذو العائد المتغير نحو 17.73 مليار ريال، بما يمثل 88.5% من إجمالي الدين ونحو 92.5% من الدين ذي التكلفة للشركات محل الدراسة. ولذلك فإن تكلفة تجديد أو إعادة تسعير جانب كبير من التسهيلات تظل مرتبطة بحركة معدلات مثل SAIBOR وهوامش التمويل المصرفي. وفي المقابل، توفر الأدوات ذات العائد الثابت وضوحًا أكبر بشأن تكلفة التمويل حتى موعد الاستحقاق، ومن أبرزها صكوك السعودي الألماني الصحية القائمة بقيمة دفترية تقارب 984.5 مليون ريال وبعائد ثابت 7.20% والمستحقة في 2029.
ومن ثم، لا يقدم هذا التقرير تصنيفًا ائتمانيًا للشركات أو حكمًا نهائيًا على قدرتها على إعادة التمويل، وإنما يرصد مؤشرات ضغط إعادة التمويل من خلال ثلاثة محاور مترابطة: حجم الاستحقاقات القريبة مقارنة بالسيولة، قدرة النشاط على توليد النقد ومصادر السيولة الإضافية المعلنة، وطبيعة الدين من حيث التكلفة والأجل وإمكانية الوصول إلى مصادر تمويل بديلة.
ملاحظة منهجية: لا تتوافر لجميع الشركات إفصاحات موحدة عن جدول الاستحقاقات لعدة سنوات أو حجم التسهيلات غير المسحوبة وخطط إعادة التمويل المستقبلية؛ لذلك تُقرأ المؤشرات الواردة باعتبارها أدوات لرصد الضغط والمرونة التمويلية وليست مقياسًا ائتمانيًا نهائيًا.
ويظهر الجدول اختلافًا واضحًا بين حجم المديونية وتركيز الاستحقاقات قصيرة الأجل؛ فسليمان الحبيب تمتلك أكبر رصيد دين في القطاع، إلا أن الجزء المتداول يمثل نحو 3% فقط من إجمالي مديونيتها، مقابل نسب أعلى لدى "اس ام سي للرعاية الصحية" و"فقيه الطبية".
ولا تعني النسبة المرتفعة من الدين المتداول بالضرورة وجود ضغوط تمويلية، إذ قد يتضمن الرصيد تسهيلات مصرفية قصيرة الأجل متجددة ومخصصة لتمويل رأس المال العامل، ولذلك ينبغي قراءة الاستحقاقات بالتوازي مع النقدية والتسهيلات غير المسحوبة وقدرة الشركة على توليد التدفقات النقدية.
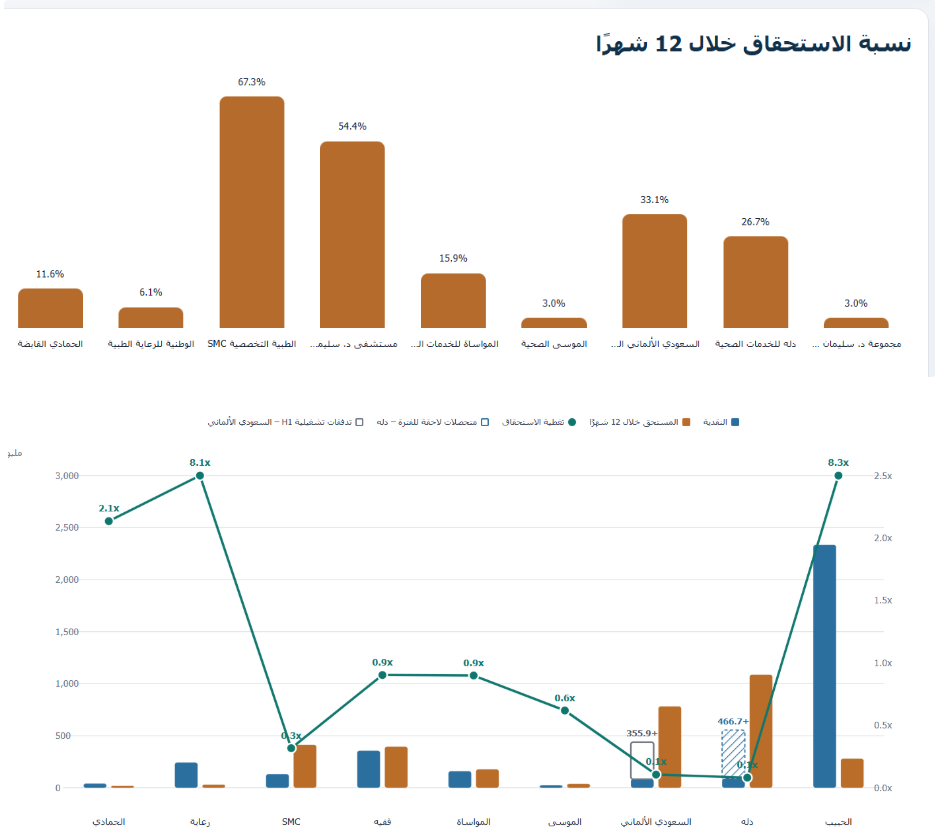
تبلغ النقدية المجمعة للشركات محل الدراسة نحو 3.46 مليار ريال مقابل نحو 3.22 مليار ريال من الديون المصنفة متداولة أو المستحقة خلال 12 شهرًا، بما يعادل تغطية مجمعة تقارب 1.1 مرة. إلا أن المقارنة بالنقدية في تاريخ القوائم لا تعكس بمفردها جميع مصادر إدارة الاستحقاقات. وتبرز في هذا السياق حالتا دله الصحية والسعودي الألماني الصحية، حيث تظهر كلتاهما فجوة واضحة بين النقدية والاستحقاقات القريبة، مع وجود مصادر أخرى للسيولة والتمويل يجب أخذها في الاعتبار.
دله الصحية: بلغت النقدية نحو 87.9 مليون ريال مقابل استحقاقات قريبة بنحو 1.09 مليار ريال. وبعد نهاية الفترة، استلمت الشركة في يوليو 2026 نحو 466.7 مليون ريال من متحصلات بيع حصتها في شركة الدكتور محمد راشد الفقيه، وأعلنت اعتزامها استخدام غالبية المتحصلات في تخفيض القروض القائمة. ويعرض الرسم هذه المتحصلات بصورة مستقلة لأنها حدث لاحق للفترة، ولا تُضاف إلى نقدية 30 يونيو ولا يُفترض استخدامها بالكامل في السداد.
السعودي الألماني الصحية: بلغت النقدية نحو 82.5 مليون ريال مقابل نحو 781.9 مليون ريال من الديون المصنفة متداولة. وفي المقابل، حققت المجموعة تدفقات نقدية تشغيلية بنحو 355.9 مليون ريال خلال النصف الأول 2026. ويعرض الرسم التدفقات التشغيلية بصورة مستقلة عن النقدية لأنها تمثل تدفقًا خلال فترة وليست رصيد سيولة في تاريخ القوائم. كما أظهرت حركة التمويل خلال 2025 نشاطًا متزامنًا في الحصول على قروض وسداد قروض قائمة، إلى جانب وصول الشركة إلى سوق الدين عبر برنامج الصكوك؛ وهو ما يجعل قراءة الاستحقاقات مرتبطة بمزيج من توليد النقد التشغيلي وإدارة التسهيلات ومصادر التمويل، وليس بالنقدية وحدها.
866 مليون ريال قروض دون فوائد
ويكشف تحليل طبيعة التمويل عن اختلاف مهم بين إجمالي الدين والدين الذي يتحمل تكلفة تمويل فعلية.
فمن إجمالي مديونية القطاع البالغة 20.03 مليار ريال، بلغ الدين ذو التكلفة نحو 19.16 مليار ريال، فيما بلغت القروض والتسهيلات المثبت وفق الإفصاحات أنها دون فوائد أو عمولات نحو 866.3 مليون ريال.
وتتمثل غالبية التمويلات دون تكلفة في قروض وتسهيلات مقدمة من جهات حكومية لتمويل إنشاء وتوسعة المنشآت الصحية.
هيكل تمويل القطاع.. 19.16 مليار ريال ديون ذات تكلفة
بلغت الديون ذات التكلفة التمويلية نحو 19.16 مليار ريال، بما يعادل قرابة 96% من إجمالي الديون محل الدراسة. وتشمل هذه الفئة المرابحات والتورق والتسهيلات البنكية والصكوك وأي تمويل آخر يترتب عليه عائد أو تكلفة تعاقدية. أما القروض التي ثبت صراحة أنها لا تتحمل فوائد أو عمولات فبلغت نحو 866.3 مليون ريال، وتم فصلها عند قياس الدين ذي التكلفة حتى لا تتضخم قاعدة احتساب تكلفة الدين.
وتبرز أهمية هذا الفصل في قطاع الرعاية تحديدًا، حيث تحصل بعض الشركات على تمويلات حكومية لتمويل إنشاء المستشفيات والتوسعات وشراء المعدات. ولا يعني مصدر التمويل الحكومي بالضرورة أن التمويل مجاني؛ فتمويل وزارة المالية لدى دله، على سبيل المثال، موصوف في القوائم بأنه تمويل مرابحة، ولذلك يدخل ضمن الدين ذي التكلفة، مع إبقاء نوع العائد «غير مفصح» ما لم تحدد القوائم معدل الربح أو المؤشر المرجعي.
القروض المتغيرة تهيمن على هيكل التمويل
تظهر الإفصاحات أن جانبًا كبيرًا من التمويلات البنكية لدى شركات القطاع مرتبط بمعدلات سايبور مضافًا إليها هامش متفق عليه، ما يجعل تكلفة التمويل أكثر حساسية لتحركات أسعار الفائدة.
الصكوك تقارب مليار ريال
بلغت القيمة الدفترية للصكوك القائمة ضمن الشركات محل الدراسة نحو 984.5 مليون ريال بنهاية يونيو 2026، وتعود إلى السعودي الألماني الصحية. وتمثل الصكوك الشريحة الأولى من برنامج الشركة، بعائد سنوي ثابت يبلغ 7.20% يدفع بصورة ربع سنوية، وهو ما يجعلها مختلفة في طبيعة التسعير عن القروض التجارية المتغيرة لدى الشركة.
وبالنسبة للسعودي الألماني، بلغ إجمالي التمويل القائم شاملاً القروض والصكوك والقرض الحكومي نحو 2.36 مليار ريال؛ منها نحو 1.07 مليار ريال قروض تجارية متغيرة، و984.5 مليون ريال صكوك ثابتة العائد، ونحو 302.5 مليون ريال قرض من وزارة المالية دون فائدة.
قروض وزارة المالية: اختلاف المعالجة من شركة لأخرى
تمثل قروض وزارة المالية بندًا مهمًا في تمويل عدد من شركات الرعاية، إلا أن شروطها ليست موحدة. ولذلك يفرق التقرير بين التمويلات التي تنص الإفصاحات صراحة على أنها دون فوائد أو عمولات، وبين التمويلات الحكومية التي تحمل طبيعة مرابحة أو لم يتوافر إفصاح كافٍ عن تكلفتها.
ومن أبرز الأرصدة المثبتة دون تكلفة تعاقدية قرض السعودي الألماني بنحو 302.5 مليون ريال، والحبيب بنحو 269.7 مليون ريال، والحمادي بنحو 161.9 مليون ريال. كما تظهر أرصدة أقل لدى رعاية والمواساة والموسى وفق البيانات المتاحة. أما دله فلا يدخل تمويل وزارة المالية لديها ضمن القروض المجانية، لكونه موصوفًا كتمويل مرابحة.
المنح الحكومية.. بند محاسبي مستقل عن القرض
ترتبط بعض القروض الحكومية دون فوائد بمنح حكومية تنشأ محاسبيًا عند الاعتراف الأولي بالقرض بالقيمة العادلة. ويعالج الفرق بين المبلغ المتحصل والقيمة الحالية للقرض كمنحة في الحالات التي تستوفي شروط المعالجة، ثم يتم إطفاؤها على الفترات المرتبطة بالأصول أو التكاليف التي مولها القرض. ومن ثم فإن رصيد المنحة ليس قرضًا إضافيًا ولا تخفيضًا ثانيًا للدين.
وتعد الحمادي من أبرز الحالات؛ إذ بلغ رصيد المنحة الحكومية نحو 94.7 مليون ريال بنهاية يونيو 2026، منها نحو 6.5 مليون ريال متداولة و88.3 مليون ريال غير متداولة، مع إطفاء نحو 3.2 مليون ريال خلال النصف الأول. كما بلغ آخر رصيد مؤكد متاح للمنحة لدى الحبيب نحو 42.4 مليون ريال بنهاية يونيو 2026، وظهر كذلك رصيد تاريخي لمنحة حكومية مؤجلة لدى "اس ام سي للرعاية الصحية" مرتبط بقرض حكومي سابق.
القروض الحكومية تخفض العبء التمويلي الفعلي
تظهر القوائم المالية وجود قروض حكومية دون فوائد لدى عدد من شركات القطاع، ومن أبرز الأرصدة القائمة بنهاية يونيو 2026: السعودي الألماني الصحية بنحو 302.5 مليون ريال، وسليمان الحبيب بنحو 269.7 مليون ريال، والحمادي بنحو 161.9 مليون ريال.
كما بلغت القروض الحكومية دون تكلفة لدى رعاية نحو 65.4 مليون ريال، والمواساة نحو 58.3 مليون ريال، إلى جانب رصيد لدى الموسى الصحية.
ويترتب على ذلك أن المقارنة باستخدام إجمالي الدين وحده قد لا تعكس بصورة كاملة العبء التمويلي الفعلي، خصوصًا للشركات التي تستفيد من تمويل حكومي دون تكلفة.
طبيعة التمويل وأغراض الاقتراض لدى شركات القطاع:
أظهرت إيضاحات القوائم المالية تباينًا في طبيعة وأغراض التمويل بين شركات المستشفيات محل الدراسة، رغم اعتماد غالبية الشركات على قروض ومرابحات مصرفية ذات تكلفة متغيرة مرتبطة بالسايبور مضافًا إليه هامش ربح متفق عليه. ويرتبط جانب مهم من هذه التمويلات بالإنفاق الرأسمالي، بما يشمل إنشاء وتوسعة المستشفيات والمرافق الطبية وشراء المعدات والتجهيزات، إلى جانب تمويل رأس المال العامل وإعادة تمويل قروض قائمة. وفي المقابل، تستفيد بعض الشركات من قروض حكومية دون فوائد أو عمولات، بينما تتميز السعودي الألماني الصحية بوجود صكوك ذات عائد ثابت إلى جانب القروض البنكية المتغيرة. ويبرز هذا الاختلاف أهمية النظر إلى طبيعة الدين والغرض منه وتكلفته إلى جانب حجمه، إذ تختلف الآثار التمويلية للقروض الموجهة للتوسع والاستثمار الرأسمالي عن تلك المستخدمة لتمويل الاحتياجات التشغيلية أو إعادة التمويل.
طبيعة التمويل وأغراض الاقتراض لدى شركات المستشفيات – يونيو 2026
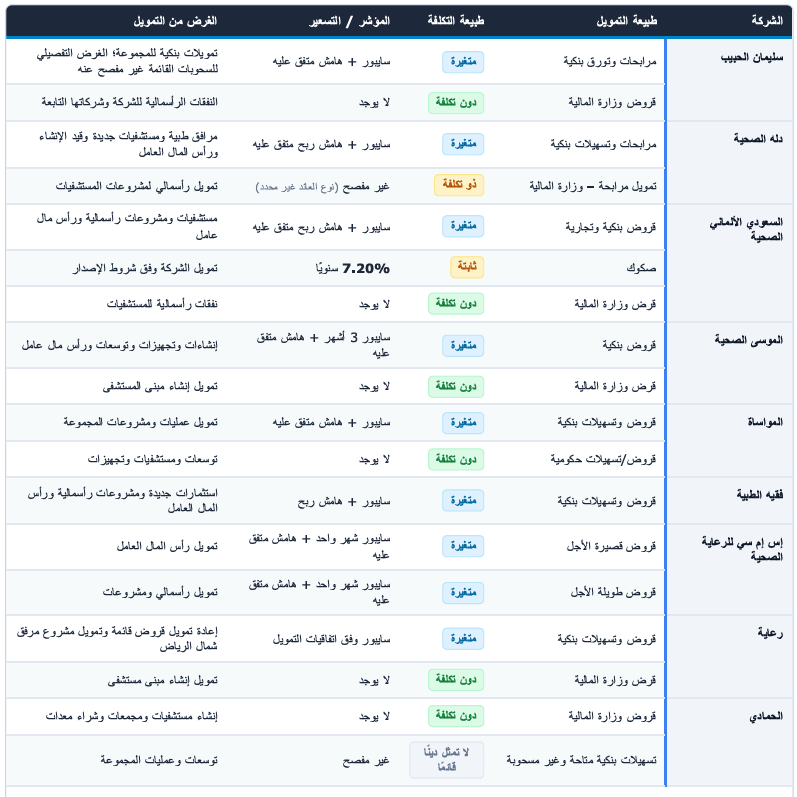
وتؤكد بيانات دله، على سبيل المثال، أن المرابحات البنكية مرتبطة بالسايبور مضافًا إليه هامش متفق عليه وموجهة لتمويل المرافق الطبية والمستشفيات الجديدة وقيد الإنشاء ورأس المال العامل. كما تظهر البيانات أن تمويلات إس إم سي للرعاية الصحية قصيرة الأجل ترتبط أساسًا برأس المال العامل، بينما ترتبط التمويلات طويلة الأجل بالمشروعات والإنفاق الرأسمالي.
17.7 مليار ريال معرضة لتغير أسعار الفائدة
بلغت القروض والتمويلات المصنفة باعتبارها ذات عائد متغير نحو 17.73 مليار ريال بنهاية يونيو 2026، بما يعادل نحو 88.5% من إجمالي مديونية الشركات محل الدراسة.
وبلغ التمويل متغير العائد نحو 17.73 مليار ريال، مقابل 984.5 مليون ريال للتمويل ثابت العائد، فيما بلغ التمويل ذو التكلفة الذي لم يتوافر إفصاح كافٍ لتحديد طبيعة عائده نحو 445.3 مليون ريال.
وترتبط غالبية هذه التمويلات بمعدلات سايبور مضافًا إليها هامش ربح متفق عليه، مع اختلاف فترة سايبور والهامش بين الشركات واتفاقيات التمويل.
في المقابل، بلغ الدين الثابت نحو 984.5 مليون ريال، ويرجع بصورة رئيسية إلى الصكوك القائمة لدى السعودي الألماني الصحية، والتي تحمل عائدًا ثابتًا قدره 7.2% سنويًا وفق الإفصاحات.
ويجعل ارتفاع نسبة التمويل المتغير تكلفة تمويل القطاع حساسة لتحركات أسعار الفائدة، وإن كان الأثر الفعلي يختلف باختلاف مواعيد إعادة التسعير وأدوات التحوط وشروط كل اتفاقية.
يظهر هيكل التمويل اعتمادًا مرتفعًا على الدين ذي العائد المتغير، إذ يبلغ نحو 17.73 مليار ريال، بما يمثل الجزء الأكبر من الدين ذي التكلفة لدى الشركات محل الدراسة. ويتركز الدين الثابت بصورة رئيسية في صكوك السعودي الألماني الصحية بقيمة دفترية تقارب 984.5 مليون ريال وبعائد ثابت 7.20%، بينما يبقى أي تمويل ذي تكلفة لم تفصح القوائم عن طبيعته ضمن بند «غير محدد» دون افتراض أنه ثابت. ويعني ارتفاع الوزن النسبي للتمويل المتغير أن تطور أسعار الفائدة والسايبور يظل أحد العوامل المؤثرة في تكلفة التمويل وربحية الشركات خلال الفترات المقبلة.
كيف يؤثر تغير الفائدة على تكلفة القطاع؟
وبافتراض ثبات رصيد الدين المتغير عند مستواه في نهاية يونيو 2026، وانتقال تغير أسعار الفائدة بالكامل إلى تكلفة التمويل، فإن تحركًا بمقدار 100 نقطة أساس قد يغير التكلفة السنوية النظرية للقطاع بنحو 177 مليون ريال.
الحساسية النظرية لتغير أسعار الفائدة
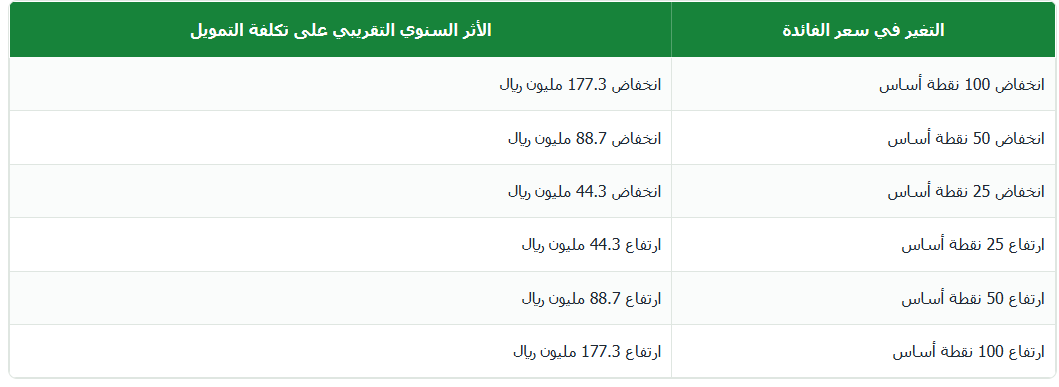
ولا تمثل هذه الحسابات توقعًا لأرباح الشركات، وإنما تحليل حساسية نظري؛ إذ لا يأخذ في الاعتبار أدوات التحوط، ومواعيد إعادة تسعير القروض، والتغير في متوسط المديونية، ورسملة بعض تكاليف الاقتراض.
وفي أحدث تحرك للسياسة النقدية، رفع البنك المركزي السعودي في 16 سبتمبر 2026 معدل إعادة الشراء "الريبو" بمقدار 25 نقطة أساس إلى 4.50%، ومعدل إعادة الشراء المعاكس إلى 4.00%. وجاء القرار بالتزامن مع رفع الاحتياطي الفيدرالي الأمريكي نطاق الفائدة المستهدف 25 نقطة أساس إلى 3.75%-4.00%. (Saudi Central Bank)
ومن ثم، فإن إعادة تسعير التمويلات المتغيرة خلال الفترات المقبلة ستظل أحد العوامل المؤثرة في مصروفات التمويل، مع اختلاف الأثر الفعلي بحسب شروط كل قرض.
خاص_الفابيتا